独身税は頭おかしい?2026年の子ども・子育て支援金の仕組みと負担額を徹底解説
「独身税なんて頭おかしい」「子どもがいない人だけが損をするのではないか」――。2026年、こうした批判の背景にあるのが、4月に始まった「子ども・子育て支援金制度」です。公的医療保険料に上乗せする形で支援金を徴収する仕組みが導入され、独身者や子どものいない世帯を中心に、負担の公平性を疑問視する声が上がっています。
ただし、制度の正式名称は「独身税」ではなく、独身者だけを対象にした税金でもありません。会社員や公務員、自営業者、高齢者など、加入する医療保険制度に応じて幅広い人が負担する仕組みです。一方で、子育てをしていない人にも負担が生じることから、不公平だという批判にも制度設計上の論点があります。2026年10月時点の公式資料をもとに、徴収開始時期、具体的な負担額、使い道、賛否の理由を整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「独身税」という正式な税金は存在せず、2026年4月に始まった子ども・子育て支援金制度が批判の主な対象です。
- 要点2:会社員などの被用者保険では、2026年度の支援金率は0.23%。原則として事業主と従業員が半分ずつ負担します。
- 要点3:負担は独身者だけに限定されません。ただし、子育てをしていない人も拠出する仕組みの公平性や、医療保険料を財源に使う妥当性は議論の余地があります。
【独身税とは】「頭おかしい」と批判される理由と制度の真相
「独身税」という言葉が反発を招く最大の理由は、結婚していないことや子どもがいないことを理由に、追加の経済的負担を求められるような印象を与える点にあります。
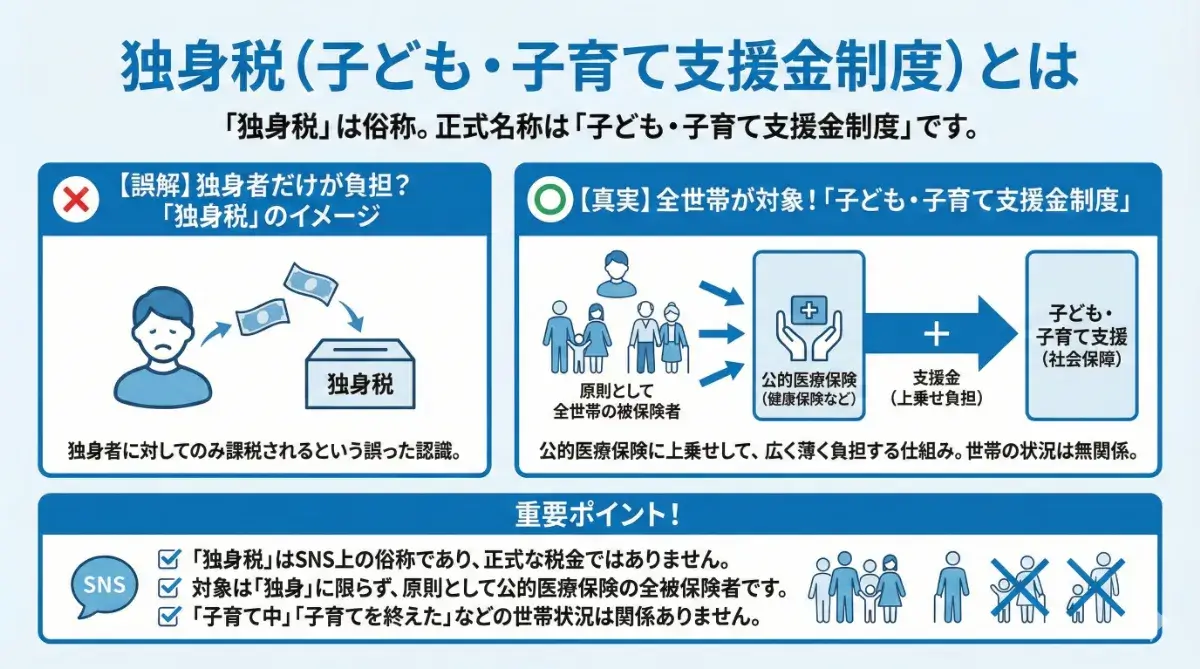
しかし、2026年10月現在、独身であること自体を課税要件とする独立した「独身税」が導入されたわけではありません。実際に始まったのは、少子化対策や子育て支援の財源を確保するための「子ども・子育て支援金制度」です。
この制度では、医療保険の加入者や事業主から支援金を集め、子育て施策の拡充に充てます。負担の有無を婚姻状況だけで決める制度ではなく、加入する医療保険の種類や所得などに応じて金額が決まります。
それでも「実質的な独身税」「子なし税」と呼ばれるのは、負担する側と直接的な給付を受ける側が必ずしも一致しないためです。子どもを育てていない人も支援金を負担する一方、児童手当などの給付は子育て世帯を中心に行われます。この構造が、納得できないという感情につながっています。
ここで区別したいのが、次の3つの言葉です。
- 独身税:未婚者を対象とする税金を指す通称。現在の支援金制度の正式名称ではありません。
- 子なし税:結婚しているかどうかにかかわらず、子どもがいない人に負担を求める制度を連想させる通称です。
- 子ども・子育て支援金:2026年度から始まった実際の制度。独身者や子どものいない人だけでなく、子育て世帯を含む幅広い加入者が負担します。
つまり、「独身税が始まった」という表現は、世論の反発を端的に表す言葉ではあるものの、制度の法的な仕組みを正確に説明したものではありません。批判の対象となっているのは、独身者への直接課税ではなく、子育て支援の財源を幅広い医療保険加入者から集めるという政策です。
【2026年最新】いつから徴収?公的医療保険料に上乗せされる仕組み
子ども・子育て支援金制度は、2026年4月分から拠出が始まりました。会社員などの被用者保険では、2026年4月分の保険料から適用され、原則として5月の給与天引きから支援金の負担が反映されます。国民健康保険や後期高齢者医療制度も2026年4月分から対象となりますが、実際の徴収時期は自治体や加入する制度によって異なります。
制度を所管するこども家庭庁と厚生労働省の資料によると、支援金は医療保険料と合わせて徴収されます。所得税や住民税に新しい税目を設ける方式ではありません。給与明細では、健康保険料などの社会保険料とともに負担が発生する形になります。
会社員や公務員などが加入する被用者保険では、2026年度の支援金率は0.23%です。基本的に、その半分を従業員、残りの半分を事業主が負担します。本人の負担額は、標準報酬月額に支援金率を掛けて算出し、賞与についても同様に計算されます。
一方、国民健康保険では、自治体の条例に基づき、世帯や個人の所得などに応じて負担額が決まります。後期高齢者医療制度も、加入する広域連合などの条例や所得に応じて算定されます。したがって、すべての人に同じ金額が請求されるわけではありません。
ここで押さえておきたいのは、「独身者だけが払う制度」ではない一方、「子どもがいる人は負担しなくてよい制度」でもないという点です。子育て世帯も原則として負担し、医療保険の加入状況や所得などによって具体的な金額が変わります。
【独身税はいくら?】2026年度の負担額と今後の引き上げ見通し
実際にいくら負担するのかは、多くの人が気にするポイントです。こども家庭庁が公表した2026年度の年収別試算では、被用者保険に加入する人の本人負担額は、年収400万円で月額384円、年収600万円で月額575円となっています。
ただし、ここで示す年収は毎月の給与と賞与を合わせた標準報酬総額を前提とする試算です。実際の給与明細に記載される額は、標準報酬月額や賞与額によって異なります。また、国民健康保険では自治体によって計算方法や金額が異なるため、会社員の試算をそのまま当てはめることはできません。
| 項目・年度 | 負担額・仕組み | 確認したいポイント |
|---|---|---|
| 2026年度の開始時期 | 4月分から拠出開始 | 被用者保険では原則5月給与から反映 |
| 会社員・年収200万円 | 月額192円 | 本人負担の試算。賞与を含む年収を前提とする |
| 会社員・年収400万円 | 月額384円 | 本人負担の試算。事業主も原則同額を負担 |
| 会社員・年収600万円 | 月額575円 | 本人負担の試算。実額は報酬の構成などで変わる |
| 会社員・年収800万円 | 月額767円 | 本人負担の試算。賞与からも拠出 |
| 全医療保険制度の平均・2026年度 | 月額約250円 | 加入者1人当たりの平均見込み。会社員の本人負担額とは算定対象が異なる |
| 全医療保険制度の平均・2027年度 | 月額約350円 | 段階的な導入計画に基づく見込み |
| 全医療保険制度の平均・2028年度 | 月額約450円 | 段階的な導入計画に基づく見込み |
上表の金額は、こども家庭庁が公表した2026年度の年収別試算および制度全体の平均月額見込みに基づくものです。会社員の年収別金額は本人負担分であり、全制度平均とは算定対象が異なります。実際の徴収額は加入する医療保険や報酬、自治体の条例などによって変わります。
2026年度の全制度平均は月額約250円ですが、制度の導入計画では2027年度に約350円、2028年度に約450円へと段階的に上がる見込みです。したがって、2026年度の負担額だけを見て、将来も同じ金額で固定されると考えるのは適切ではありません。
また、政府は社会保障の歳出改革などによる負担軽減効果の範囲内で制度を導入すると説明しています。この説明にある「実質的な負担が生じない」という考え方は、給与明細から支援金が差し引かれないという意味ではありません。実際に支援金を拠出する仕組みと、ほかの改革による負担軽減効果を合わせて評価する必要があります。

【何に使われる?】こども家庭庁の子育て支援策と財源の実態
子ども・子育て支援金制度の目的は、少子化対策と子育て支援の拡充です。こども家庭庁が示す制度の説明では、幅広い世代や企業が支援金を拠出し、子育て施策を社会全体で支える仕組みとされています。
支援金が充てられる施策には、児童手当の拡充、妊婦のための支援給付、乳児等のための支援給付などがあります。児童手当については、所得制限の撤廃や支給対象年齢の拡大などがすでに実施されています。また、妊娠期の経済的支援や、子どもが保育施設などを利用するための施策も支援の対象です。
ただし、国の子育て関連予算すべてが新しい支援金だけで賄われているわけではありません。既存の財源と組み合わせながら、対象となる施策の費用を分担する仕組みです。何に使われるかを検証する際には、子育て関連予算全体と、支援金が実際に充てられる事業を区別して見る必要があります。
ここで問題になるのが、なぜ医療保険料を通じて徴収するのかという点です。政府は、少子化対策が将来の社会保障や社会経済を支える基盤にも関わることから、特定の世帯だけでなく幅広い世代で支える仕組みを採用しています。
一方、医療保険は本来、病気やけがなどに備える制度です。子育て支援という政策目的の財源を医療保険料と合わせて集めることに対し、医療保険制度との関係が分かりにくい、負担の根拠が十分に伝わっていないという批判があります。
この問題は、支援金が月額数百円かどうかだけでは解決しません。制度を長期的に維持するなら、どの施策にいくら使い、どのような効果があったのかを継続的に示すことが欠かせません。少子化対策としての効果と、負担を求める方法の妥当性は、分けて評価する必要があります。
【不公平なのか】独身者・子なし世帯が反発する理由と賛成派の主張
「独身税は頭おかしい」という批判には、単にお金を払いたくないという感情だけではなく、制度が負担と利益をどう配分するのかという公平性の問題が含まれています。
反対する側の主な論点は、次のとおりです。
- 子どもがいない人にも負担が生じる:自分が直接利用する子育て支援が限られていても、制度の財源を拠出する必要があります。
- 結婚や出産は個人の自由に関わる:未婚や子どもがいない状態には、本人の希望だけでなく、経済状況、健康、介護、さまざまな事情が関わります。それらを一律に負担の理由と結び付けることへの反発があります。
- 生活費の上昇と重なる:社会保険料や税金などの負担が家計に影響するなか、新しい拠出が加わることに抵抗を感じる人もいます。
- 制度の使い道や効果が見えにくい:支援金の負担が少子化の改善や子育て世帯の生活向上にどれだけ結び付くのか、説明を求める声があります。
一方、賛成する立場からは、子育てを家庭だけの責任にすると、経済的な事情によって子どもを持つことや育てることが難しくなり、少子化がさらに進むおそれがあるという考え方が示されます。将来の社会を支える子どもの育ちを社会全体で支援することには、広い意味で全世代が利益を得る側面があるという主張です。
また、子育て世帯も支援金を負担するため、「独身者だけが子育て世帯を支える制度」とする説明は正確ではありません。被用者保険では事業主も原則として半分を負担し、国民健康保険では自治体の制度に応じた計算が行われます。
ただし、こうした制度上の事実を示すだけで、不公平感が解消されるわけではありません。支援を受ける側と負担する側の範囲が異なる以上、どの程度の負担を誰に求めるのが妥当なのか、ほかの財源と比べて適切なのかという議論は残ります。
とりわけ重要なのは、独身者と子育て世帯を対立させないことです。子どもがいる人にもいない人にも、それぞれの生活上の事情があります。公平性を考えるなら、個人の生き方を評価するのではなく、負担能力、政策の効果、財源の透明性を基準に制度を検討する必要があります。
【SNSの反応と過去の経緯】なぜ「独身税」という言葉が炎上するのか
「独身税」という言葉がネット上で繰り返し話題になる背景には、政策の内容だけでなく、言葉が与える印象の強さがあります。SNS上では「ふざけるな」「ひどい」といった反発につながる論点が取り上げられる一方、子育てを社会全体で支える必要性を重視する考え方もあります。
ただし、こうした反応をSNS利用者全体の意見とみなすことはできません。目立つ批判や賛成意見が、世論全体の割合をそのまま表すわけではないためです。反応を読む際には、実際の制度内容と、制度に対する評価を切り分けて考えることが大切です。
「独身税」という言葉をめぐる混乱は、今回の制度が初めてではありません。2017年には、石川県かほく市の「かほく市ママ課」と財務省関係者の意見交換をめぐり、独身税を求めるような発言があったとの報道が話題になりました。しかし、当時の報道では、かほく市側が独身税の提案をしたという説明を否定した経緯も伝えられています。
つまり、「独身税」という言葉は、実際の制度が成立していない段階でも、報道やネット上の反応を通じて強い印象を残してきました。今回の子ども・子育て支援金制度についても、正式な制度名より「独身税」という通称が先行すると、独身者だけが徴収対象であるかのような誤解が生まれやすくなります。
Yahoo!ニュースのエキスパート記事で山崎俊輔氏が取り上げた「独身税は本当に悪なのか、本当に取られるのか少しまじめに考えてみる」という論考も、こうした議論を考える際の参考になります。重要なのは、刺激的な名称だけで賛否を決めるのではなく、実際に何が徴収され、どのように使われるのかを確認することです。
報道やSNSの見出しを読むときは、少なくとも次の3点を確認すると、誤解を減らせます。
- 「独身税」という正式な税目が存在するのか、それとも別の制度を指す通称なのか。
- 負担する人の範囲は誰なのか。独身者だけなのか、子育て世帯や高齢者も対象なのか。
- 徴収されたお金の使い道と、制度の効果を確認できる公式資料があるのか。
制度への批判そのものを否定する必要はありません。むしろ、誤解に基づく批判と、財源の集め方や公平性に対する具体的な批判を区別することが、政策を正しく評価する第一歩になります。
【プロの結論】独身税問題で本当に問うべき3つの判断基準
2026年の子ども・子育て支援金制度を評価するうえで、最も重要なのは「独身税」という言葉の印象と、実際の制度設計を分けて考えることです。独身者だけを対象とする税金ではないという事実は、誤解を正すために欠かせません。しかし、それだけで制度が公平であると証明されるわけでもありません。
制度を評価する際には、次の3つの判断基準が重要です。
第一に、負担の公平性です。所得や生活状況が異なる人々に対して、どのような基準で負担を求めているのか。子育て世帯を含む幅広い人が負担することと、その負担配分が適切であることは、別々に検討する必要があります。
第二に、財源の透明性です。集めた支援金がどの施策に充てられ、事業の実施によってどのような成果が得られたのか。支出の内訳や成果を分かりやすく公表することは、制度への信頼を維持するために不可欠です。
第三に、少子化対策としての実効性です。支援金を徴収すること自体が目的になってはなりません。経済的な理由で出産や子育てをためらう人を減らせるのか、子育てと仕事の両立を支えられるのかなど、政策の成果を検証する必要があります。
制度に賛成する人にとっても、反対する人にとっても、これらの基準は共通の判断材料になります。子どもを社会全体で支えるという目的に賛同することと、現在の財源の集め方を全面的に支持することは同じではありません。反対する場合も、制度の名称だけでなく、負担の配分や使い道を具体的に問うことで、より実質的な議論につながります。
【「独身税は頭おかしい」との声】に関するよくある質問(FAQ)
Q1:独身税は2026年から本当に始まったのですか?
A1:独身者だけを対象とする正式な税金が始まったわけではありません。2026年4月に始まったのは、子ども・子育て支援金制度です。公的医療保険料と合わせて支援金を徴収し、子育て施策の財源に充てる仕組みです。
Q2:独身者は毎月いくら負担するのですか?
A2:独身かどうかだけで金額が決まるわけではありません。被用者保険の2026年度の試算では、年収400万円の人の本人負担は月額384円、年収600万円では575円です。実際の額は標準報酬月額や賞与などによって異なり、国民健康保険では自治体の条例などに応じて決まります。
Q3:子どもがいる人は支援金を払わなくてよいのですか?
A3:原則として、子育て世帯も負担します。被用者保険では事業主と従業員が基本的に半分ずつ負担し、国民健康保険などでは制度に応じて金額が算定されます。ただし、国民健康保険では18歳以下の子どもの均等割額について全額軽減措置があります。
Q4:なぜ医療保険料に上乗せして徴収するのですか?
A4:政府は、少子化対策や子育て支援を社会全体で支える仕組みとして、医療保険の徴収基盤を利用しています。一方、医療保険と子育て支援の関係や、負担を求める根拠が分かりにくいという批判もあり、制度設計の妥当性は今後も議論すべき論点です。
Q5:2026年度の負担額は今後も変わりませんか?
A5:変わらないとは限りません。制度全体の加入者1人当たり平均月額は、2026年度の約250円から、2027年度に約350円、2028年度に約450円へ段階的に上がる見込みです。ただし、これは全制度の平均であり、個人の実際の負担額を直接示すものではありません。
まとめ:独身税の実態を知り、公平性と政策効果を見極める
「独身税は頭おかしい」という批判の背景には、子どもがいない人にも負担を求めることへの不公平感と、医療保険料を通じて子育て支援の財源を集める仕組みへの疑問があります。
2026年4月に始まった子ども・子育て支援金制度は、独身者だけに課される税金ではありません。会社員や公務員、国民健康保険の加入者、高齢者など、加入する医療保険に応じて幅広い人が負担する制度です。2026年度の会社員などの本人負担は、年収400万円の試算で月額384円となっています。
一方で、独身者だけが対象ではないという説明だけで、負担の公平性に関する疑問がなくなるわけではありません。今後は、支援金が何に使われ、少子化対策としてどのような成果を上げたのか、そして負担の仕組みが妥当なのかを継続的に確認する必要があります。
「独身税」という言葉に反応するだけでなく、制度の対象者、負担額、財源、政策効果を具体的に見ること。それが、誤解を避けながら、賛成・反対のどちらの立場からも建設的に議論するための判断基準です。 (出典: 独身 税 頭 おかしい(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
