財政規律とは?意味・仕組みから国債残高の実態と2026年の課題まで徹底解説
財政規律とは、国が税収や国債などの財源を適切に管理し、必要な公共サービスを将来にわたって提供できるようにするための原則です。単に歳出を減らしたり、国の借金をゼロにしたりすることではありません。資源配分・所得再分配・経済の安定化という財政の三つの機能を持続的に果たし、国民生活と経済の基盤を守ることが本来の目的です。
2026年度の日本の一般会計予算は約122.3兆円に達し、財務省の資料では、年度末の普通国債残高は約1,145兆円に上ると見込まれています。一方、政府は2026年7月21日に閣議決定した「経済財政運営と改革の基本方針2026」で「責任ある積極財政」を掲げ、成長投資と財政の持続可能性を両立させる方針を示しました。財政規律をめぐる議論は、支出を抑えるか増やすかという二者択一ではなく、何に、どれだけ、どのような財源で支出するかという問題に移っています。
📌 【この記事の重要ポイントまとめ】
- 財政規律の意味:国の財政を持続可能な状態に保ち、公共サービスや経済安定化などの機能を将来にわたって維持するための原則。
- 法的な根拠:日本国憲法第7章、とりわけ第83条が定める国会の議決に基づく財政運営が基本となる。
- 2026年の実態:一般会計予算は約122.3兆円、普通国債残高は年度末に約1,145兆円と見込まれ、利払い負担への対応が課題になっている。
【基礎知識】財政規律とは?意味をわかりやすく解説
財政規律とは、国や地方公共団体が財政を適切に運営し、財政の健全性と政策遂行能力を長期的に維持するための考え方です。税金などの収入と公共サービスなどに必要な支出を管理し、借金に過度に依存しない仕組みを整えることが、その重要な要素となります。
ただし、財政規律を「毎年、歳出を歳入の範囲内に収めること」とだけ理解するのは正確ではありません。景気が急激に悪化したときには、政府が支出を増やしたり、減税によって家計や企業を支援したりする必要があります。災害への対応や感染症対策でも、平時より大きな財政支出が求められます。
こうした支出をすべて借金の増加として否定すれば、危機への対応が遅れたり、経済の回復を妨げたりする可能性があります。反対に、効果や財源を十分に検討しないまま支出を拡大し続ければ、将来の利払い負担が増え、必要な政策に使える予算が圧迫されかねません。
つまり、財政規律の核心は、短期的な経済対策と長期的な財政の持続可能性を両立させることです。支出の規模だけでなく、その必要性、政策効果、財源、将来の負担まで総合的に考える必要があります。
財政規律と財政健全化は、密接に関係していますが、同じ意味ではありません。財政健全化は、財政収支や債務残高などを改善する取り組みを指す場合が多く、財政規律は、その改善や持続可能性を支える原則・制度・意思決定のあり方まで含む広い概念です。
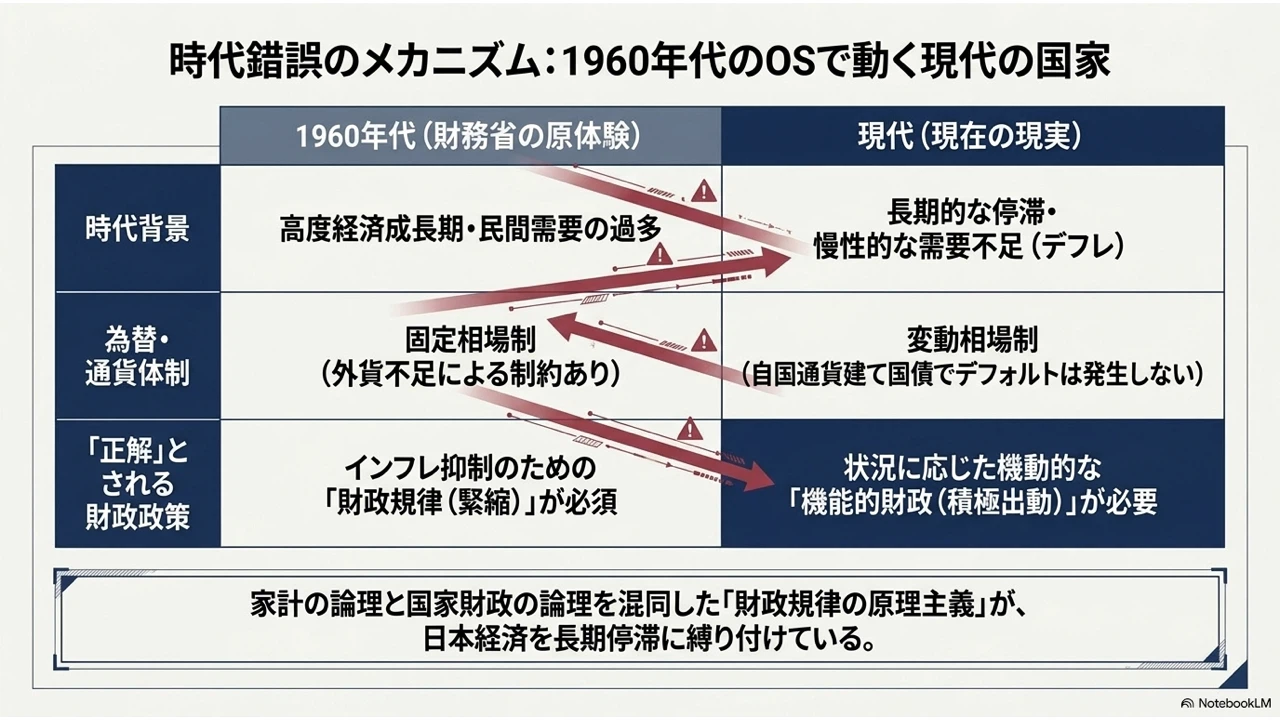
【本質を理解】健全財政を支える三つの機能と必要な理由
財政規律を理解するうえで欠かせないのが、財政の三つの機能です。財務省が公表する財政の解説資料でも、資源配分、所得再分配、景気調整という機能が示されています。財政規律は、これらを一時的なものにせず、継続して実現するための基盤となります。
1.資源配分機能
市場だけでは十分に供給されにくい公共サービスや社会基盤を、政府が提供する機能です。道路、橋、治水施設、防災設備、学校、基礎研究などが代表例です。利用者から個別に料金を徴収するだけでは必要な供給量を確保しにくい分野や、社会全体に便益が及ぶ分野で重要になります。
限られた予算をどの事業に配分するかによって、将来の生産性や生活の安全性は変わります。財政規律がなければ、政策効果の乏しい事業が温存され、教育や防災、研究開発など、本来必要な分野への資金が不足するおそれがあります。
2.所得再分配機能
税や社会保障制度を通じて、所得格差を調整し、生活上のリスクを社会全体で支える機能です。所得税の累進課税、生活困窮者への支援、年金、医療、介護、失業給付などが具体例として挙げられます。
こうした制度を維持するには、給付の必要性だけでなく、保険料や税負担、制度の対象者、将来の財源も検討しなければなりません。給付の拡大に対して安定した財源を確保できなければ、制度の持続可能性が損なわれ、将来世代の負担が重くなる可能性があります。
3.経済の安定化機能
景気の変動を和らげ、経済活動や雇用を安定させる機能です。不況時には、税収の減少や失業給付の増加が自然に起こるほか、政府が追加の経済対策を講じることもあります。景気が過熱している局面では、需要を過度に刺激しないようにすることも重要です。
例えば、景気後退期に政府が支出を急激に削減すれば、家計消費や企業の売り上げがさらに落ち込み、税収が一段と減少する悪循環を招く場合があります。そのため、財政規律は景気対策を一律に禁止する考え方ではありません。危機に対応できる財政余力を平時から確保することも、規律の重要な役割です。
三つの機能に共通するのは、目先の収支だけでは評価できないという点です。必要な投資を削りすぎれば将来の成長力が弱まり、反対に、効果の乏しい支出を続ければ財政余力が失われます。健全財政とは、単純な黒字・赤字ではなく、公共サービス、分配、景気安定化を長期にわたって支えられる状態を目指すものです。
【憲法との関係】日本国憲法第7章・第83条が定める財政規律
日本の財政規律の制度的な土台は、日本国憲法第7章「財政」にあります。同章は第83条から第91条までで構成され、国の財政を誰がどのような手続きで管理し、支出や決算をどのように統制するかを定めています。
中心となるのが第83条です。同条は、国の財政を処理する権限を国会の議決に基づいて行使しなければならないと定めています。この考え方は、財政立憲主義や財政国会中心主義の基礎となります。
財政立憲主義とは、財政運営を政府の自由な判断だけに委ねず、憲法に基づく統制の下に置く考え方です。財政国会中心主義は、国の収入や支出について、国民の代表で構成される国会の議決を中心に据える原則を指します。
関連する条文の役割を整理すると、次のようになります。
- 第83条:国の財政処理権限は、国会の議決に基づいて行使する。
- 第84条:租税を新設・変更する際には、法律または法律の定める条件が必要となる。
- 第85条:国費の支出や国の債務負担には、国会の議決が必要となる。
- 第86条:内閣は毎会計年度の予算を作成し、国会に提出して審議・議決を受ける。
- 第90条:国の収入・支出の決算は会計検査院が検査し、内閣が検査報告とともに国会へ提出する。
- 第91条:内閣は国会と国民に対し、少なくとも毎年1回、国の財政状況を報告する。
これらの規定は、予算の編成、国会審議、支出、決算の検査、財政情報の報告という一連の過程を通じて、財政の透明性と民主的な統制を確保する仕組みです。予算を決める段階だけでなく、実際に何に使われ、どのような結果になったのかを確認することも欠かせません。
一方、日本国憲法第83条そのものが、国債残高の上限や毎年度の財政赤字の上限を数値で定めているわけではありません。国会の議決を通じて財政を統制する原則と、債務残高や財政収支に数値的な制約を設けることは、区別して理解する必要があります。
憲法や法律に財政規律条項を設けるべきだという議論があるのは、この違いが背景にあります。財政運営の基本原則を数値目標や手続きに結び付ければ、政治的な判断による過度な支出拡大を抑えやすくなる可能性があります。ただし、厳格な上限を設けた場合、災害や金融危機などの緊急時に必要な支出を妨げないよう、例外規定や事後検証をどう設計するかが課題になります。

【違いを比較】財政規律と財政ルールは何が違う?
財政規律と財政ルールは、関連する用語ですが、意味の範囲が異なります。財政規律が財政を健全かつ持続可能に運営するための広い原則であるのに対し、財政ルールは、その原則を具体的な指標や制約に落とし込む制度です。
国際通貨基金(IMF)が公表する財政ルールの資料では、財政ルールは予算の主要な数値に対して長期的な制約を課す仕組みとして整理されています。代表的なものには、財政収支、債務残高、歳出、歳入に関するルールがあります。
- 財政収支ルール:財政赤字や収支の均衡に一定の制約を設ける。
- 債務ルール:債務残高や国内総生産(GDP)に対する債務の比率に目標・上限を設ける。
- 歳出ルール:政府支出の伸び率や総額などを制約する。
- 歳入ルール:税収の扱いや歳入に関する基準を定める。
例えば、政府が「将来世代に過度な負担を残さない」という原則を掲げるだけでは、実際にどの程度の赤字を許容するのか、どの指標で進捗を判断するのかが明確にならない場合があります。そこで、債務残高対GDP比や基礎的財政収支などの指標を設定し、複数年度にわたって検証する仕組みが役立ちます。
基礎的財政収支(プライマリーバランス、PB)とは、国債の元利払いを除いた政策経費を、税収などの収入でどの程度賄えているかを示す指標です。PBが赤字であれば、通常、政策経費を税収などで賄い切れていない状態を意味します。ただし、PBが均衡しても、それだけで債務残高が減少するとは限りません。既存債務の利払いと経済成長率も、債務の動きを左右するためです。
また、数値目標を設けても、目標を達成できなかった場合の説明責任や修正措置が曖昧であれば、実効性は弱まります。財政ルールの設計では、対象となる政府の範囲、計算方法、達成期限、景気後退時の例外、独立した検証の仕組みなどを明確にすることが重要です。
財政規律と財政ルールの違いを簡潔にいえば、財政規律は「何を守るべきか」という原則、財政ルールは「どの指標を使い、どのように守るか」という具体的な仕組みです。両者が適切に組み合わさって初めて、財政運営の透明性と継続性を高めやすくなります。
【歴史とデータ】リーマン・ショック後の財政規律と国債発行残高の推移
財政規律の重要性が改めて強く意識された契機の一つが、2008年9月のリーマン・ショックです。世界的な金融危機によって企業活動や雇用が悪化し、各国政府は景気を下支えするための財政措置を求められました。日本でも、税収の落ち込みや追加の経済対策に対応するため、国債の発行額が増加しました。
財務省の国債発行に関する資料では、2008年度の新規国債発行額は当初予算の約25.3兆円から、同年12月の変更後には約33.2兆円へ増加しています。2009年度も、第二次補正後の新規国債発行額は約53.5兆円となりました。金融危機による税収減と景気対策が、国の資金調達に大きな影響を及ぼしたことが分かります。
その後も財政収支は一様には改善しませんでした。財務省が公表する国際比較資料では、2008年秋の金融危機の影響によって各国の財政収支が悪化した後、改善傾向にあったものの、2020年には新型コロナウイルス感染症への対応によって日本の財政赤字が大幅に拡大したと整理されています。
主要な経緯と2026年度の財政状況を、財務省などの公表資料に基づいてまとめると、次のとおりです。
| 時期・項目 | 主な出来事・数値 | 財政規律との関係 |
|---|---|---|
| 2008年度 | 新規国債発行額は当初約25.3兆円、12月変更後は約33.2兆円 | 金融危機による税収減と経済対策への対応で、国債発行額が増加 |
| 2009年度 | 第二次補正後の新規国債発行額は約53.5兆円 | 景気を下支えする財政支出と、中長期的な債務管理の両立が課題に |
| 2020年度 | 新型コロナウイルス感染症への対応で財政赤字が大幅に拡大 | 緊急時の支出を認めながら、危機後に財政をどう立て直すかが焦点に |
| 2026年度予算 | 一般会計総額は約122.3兆円、公債金は約29.6兆円 | 歳出の必要性と国債依存度、将来の利払い負担を併せて検証する必要がある |
| 2026年度末見込み | 普通国債残高は約1,145兆円 | 金利や経済成長率の変化を踏まえ、債務の持続可能性を管理する必要がある |
ここで注意したいのは、国債発行額と国債残高は異なる指標だという点です。国債発行額は一定期間に新たに発行する国債の金額を示すのに対し、国債残高は過去の発行分を含め、特定の時点で残っている債務の規模を示します。また、借換債は満期を迎える国債の借換えに用いられるため、新規の政策経費を賄うための国債とは区別する必要があります。
2026年度末の約1,145兆円という数字は、財務省が示す普通国債残高の見込みです。国・地方・社会保障基金を含めた一般政府の総債務残高とは対象範囲が異なるため、国際比較の数字と単純に同一視することはできません。
また、国債残高が増えたからといって、直ちに財政破綻が起こると判断することも適切ではありません。債務の持続可能性は、経済規模、税収、金利、債務の満期構成、資金調達環境などに左右されます。ただし、債務残高が大きいほど、金利上昇による利払い負担の増加が財政運営に与える影響は大きくなりやすく、継続的な検証が欠かせません。

【2026年の実態と課題】財政規律はどこまで機能しているのか
2026年の日本の財政を考えるうえで、まず確認したいのが当初予算の構造です。財務省が公表した2026年度一般会計予算によると、歳出総額は約122.3兆円、歳入のうち税収は約83.7兆円、公債金は約29.6兆円です。公債金は歳入全体の約24.2%を占めています。
同年度の国債費は約31.3兆円で、一般会計歳出全体の約25.6%に相当します。国債費には、国債の償還に充てる費用や利払いなどが含まれます。社会保障関係費も約39.1兆円に上り、社会保障や国債費、地方交付税交付金等が予算の大きな部分を占めています。
この構造が示すのは、財政規律が単なる「借金を減らす」という問題ではないことです。社会保障や地方財政などの必要な支出を維持しながら、将来の利払い負担を管理し、成長投資や防災、教育、研究開発に必要な予算も確保しなければなりません。
課題1:金利上昇による利払い負担の増加
国債残高が大きい状況では、金利が上昇した際の利払い費の増加が財政に影響します。ただし、既に発行した国債すべての金利が一斉に上がるわけではありません。実際の負担増加は、借換えの時期、国債の満期構成、新規発行の金利などによって段階的に表れます。
利払いが増えれば、ほかの条件が同じ場合、政策に使える予算が圧迫されます。必要な教育投資や社会保障、防災対策などを継続できるよう、金利の変化を予算編成や中長期の財政見通しに反映させることが求められます。
課題2:高齢化に伴う社会保障費と財源の確保
高齢化が進むと、年金、医療、介護などの給付を支えるための支出が増えやすくなります。一方、人口減少や労働力人口の縮小が進めば、経済成長や税収の基盤にも影響します。支出の効率化だけで対応できるのか、税や保険料の負担をどのように分担するのか、制度全体で検討する必要があります。
財政規律を重視する場合でも、必要な社会保障を一律に削減すればよいわけではありません。給付の必要性、負担能力、世代間の公平性を踏まえ、限られた財源をどのように配分するかが重要です。
課題3:成長投資と財政健全化の両立
研究開発、教育、デジタル化、エネルギー、安全保障、防災などへの支出は、将来の生産性や社会の安全性を高める可能性があります。しかし、政府が支出すれば必ず経済成長につながるわけではありません。投資の効果が小さかったり、費用が膨らんだりすれば、債務だけが残ることもあります。
したがって、財政規律を守るには、支出額を抑えることだけでなく、政策の成果を測る仕組みが必要です。事前に目標や評価指標を設定し、実施後に費用対効果を検証して、効果の乏しい事業を見直すことが重要になります。
課題4:景気対策の柔軟性と財政ルールの実効性
景気が急速に悪化したときに、平時と同じ財政目標を機械的に適用すれば、必要な支援を妨げるおそれがあります。反対に、緊急対策が終わった後も臨時の支出が恒常化すれば、財政の改善が進まなくなる可能性があります。
財政ルールには、平時の目標と、危機時に一時的な例外を認める条件を明確にする設計が求められます。例外を認める場合には、その理由、対象期間、財源、事後検証を公表し、通常の財政運営へ戻る道筋を示すことが、ルールへの信頼を支えます。
2026年の政策課題は、支出拡大か緊縮かという二択ではありません。内閣府の「経済財政運営と改革の基本方針2026」は「責任ある積極財政」を掲げ、危機管理投資や成長投資を進めるとともに、財政の持続可能性を実現する方針を示しています。こうした政策を評価する際には、投資の規模だけでなく、期待される成果、実施期間、財源、債務への影響を併せて見ることが欠かせません。
【プロの結論】財政規律を見極めるために確認すべき判断基準
財政規律をめぐる議論では、「借金が増えるから悪い」「景気対策だから必要だ」という単純な判断に陥りがちです。しかし、財政政策の妥当性は、支出の目的と効果、財源、経済状況、将来の負担を組み合わせて評価する必要があります。
政府の予算や経済対策を判断する際には、次の五つの視点が役立ちます。
- 目的が明確か:どのような社会課題を解決し、誰に便益が及ぶ支出なのか。
- 効果を検証できるか:政策目標や成果指標が設定され、実施後の評価と見直しが可能か。
- 財源と期間が明確か:税収、国債、その他の収入をどのように組み合わせ、支出をいつまで継続するのか。
- 債務の持続可能性を考慮しているか:金利、経済成長率、税収の変化を踏まえ、将来の利払い負担を検討しているか。
- 説明責任が果たされているか:国会審議、予算資料、決算、会計検査などを通じて、支出の根拠と結果が検証できるか。
特に重要なのは、財政収支だけでなく、債務残高対GDP比や金利、成長率、政策の成果を併せて確認することです。基礎的財政収支が改善しても、金利負担が大きく増えれば債務残高の改善が進まない可能性があります。逆に、短期的な財政赤字が拡大しても、危機対応によって経済活動の急激な縮小を防ぎ、将来の成長基盤を維持できる場合があります。
財政規律を重視することは、政府の役割を縮小することと同義ではありません。将来の危機に対応する余力を残しながら、必要な公共サービスと投資を継続できるようにすることが、本来の狙いです。
その意味で、健全な財政運営を評価する基準は、国債残高の大小だけではありません。支出が国民生活の改善につながっているか、負担が特定の世代に偏っていないか、将来の税収や成長力を損なっていないかという点まで確認する必要があります。
【財政規律とは】に関するよくある質問(FAQ)
Q1:財政規律とは、簡単にいうと何ですか?
A1:国の財政を長期的に持続可能な状態に保ち、公共サービス、所得再分配、景気安定化などの機能を継続できるようにするための原則です。単に支出を減らしたり、国の借金をゼロにしたりすることを意味するわけではありません。
Q2:財政規律と財政ルールの違いは何ですか?
A2:財政規律は財政を健全に運営するための広い原則で、財政ルールはその原則を具体的な数値目標や制約に落とし込む仕組みです。債務残高や財政収支、歳出の伸び率などを指標として設定する方法があります。
Q3:日本国憲法第83条は、国の借金を制限しているのですか?
A3:第83条は、国の財政を処理する権限を国会の議決に基づいて行使するという原則を定めています。国債残高の上限や財政赤字の上限を具体的な数値で定めた条文ではありません。国会の議決や予算審議、決算検査などを通じて財政を統制する仕組みの基本となっています。
Q4:国債残高が増えると、必ず財政破綻するのでしょうか?
A4:国債残高の増加だけで、財政破綻が必ず起こるとはいえません。債務の持続可能性は、経済規模、税収、金利、債務の満期構成、資金調達環境などに左右されます。ただし、債務残高が大きいほど金利上昇による利払い負担が問題になりやすいため、継続的な管理と検証が必要です。
Q5:財政規律を守るには、増税や歳出削減が必要ですか?
A5:増税や歳出の見直しは選択肢の一つですが、それだけが方法ではありません。経済成長による税収基盤の強化、政策効果の検証、非効率な支出の見直し、社会保障制度の持続可能性の改善なども重要です。景気や社会情勢に応じた柔軟性を保ちながら、将来の財政負担を管理することが求められます。
まとめ:財政規律の今後を考えるための判断基準
財政規律とは、国の借金を機械的に減らすためだけの原則ではなく、資源配分・所得再分配・経済の安定化という財政の三つの機能を、将来にわたって持続させるための考え方です。日本国憲法第7章、とりわけ第83条が定める財政立憲主義と財政国会中心主義は、財政運営を民主的な統制の下に置くための制度的な基礎となっています。
一方、2008年のリーマン・ショックや2020年の新型コロナウイルス感染症への対応が示すように、危機時には財政支出を拡大する必要があります。重要なのは、緊急時の対応を妨げず、平時には財政余力を確保し、政策の効果と将来の負担を検証する仕組みを整えることです。
2026年度の一般会計予算は約122.3兆円、普通国債残高は年度末に約1,145兆円と見込まれています。こうした数字を評価する際は、国債残高だけで結論を出さず、金利、経済成長率、税収、利払い負担、政策の成果を総合的に見る必要があります。
財政規律をめぐる議論で確認すべきなのは、支出を増やすか減らすかだけではありません。何のために支出し、どのような効果を生み、誰が負担し、将来の財政運営にどのような影響を与えるのか。この視点を持つことが、政府の財政政策を理解し、持続可能な社会のあり方を考えるための出発点になります。
主な参照資料:財務省「財政に関する資料」「令和8年度予算について」「財政とは」、内閣府「経済財政運営と改革の基本方針2026」、日本国憲法第7章(e-Gov法令検索・国立国会図書館の憲法資料)、国際通貨基金(IMF)「Fiscal Rules Dataset」。 (出典: 財政 規律 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
