マイナンバーカードの口座紐付けは怖い?残高・税金・解除の真相を2026年版で徹底解説
マイナンバーカードに銀行口座を紐付けると、国に預金残高やお金の使い道まで知られてしまうのではないか。登録した口座から税金が勝手に引き落とされたり、個人情報が漏洩したりしないのか。そんな不安から、登録を解除したいと考える人も少なくありません。
2026年10月現在、マイナンバーと銀行口座の関係を理解するには、「公金受取口座登録制度」と「預貯金口座付番制度」を区別する必要があります。どちらも口座とマイナンバーに関係する制度ですが、目的も登録される情報の扱いも異なります。さらに、2026年8月頃からは一部の年金受給者を対象とする新たな登録手続きも始まっています。
📌 【この記事の重要ポイントまとめ】
- 残高や取引履歴:口座登録だけで預金残高や入出金履歴が国に自動共有されることはない。
- 税金や情報漏洩:登録しただけで税金が自動引き落としされることはない。ただし、誤登録や不正アクセスなどの情報管理リスクはゼロではない。
- 解除と2026年の変更点:公金受取口座はマイナポータルなどから抹消できる。ただし、対象となる年金受給者には、期限内に不同意を申し出なければ登録される特例がある。
【なぜ怖い?】マイナンバーカードの口座紐付けで不安が広がる4つの理由
マイナンバーカードの口座紐付けが怖いと感じる背景には、単なる制度への不信感だけでなく、個人情報の集中、過去の誤登録、行政による資産把握への懸念など、複数の問題が重なっています。
1.国に預金残高や資産を把握されると思う
銀行口座とマイナンバーが結び付けば、国が自分の財産を自由に確認できるようになるのではないか。これは代表的な不安の一つです。
しかし、デジタル庁の公式FAQによると、公金受取口座の登録によって預金残高や取引履歴が把握されることはありません。預貯金口座付番制度についても、マイナンバーを届け出たことを理由に、金融機関が国へ預金残高を知らせる仕組みにはなっていません。
ただし、「登録しただけでは自動共有されない」という説明と、「行政機関が法律に基づいて口座情報を確認できる場合がある」という事実は両立します。この違いを理解しておくことが大切です。
2.情報漏洩や誤登録が心配
氏名、口座番号、マイナンバーなどの個人情報が不正アクセスや誤操作によって流出する可能性を、完全に否定することはできません。
実際、2023年には公金受取口座の誤登録により、別の利用者のマイナポータルから口座情報を閲覧できる状態になっていた事案が公表されました。この問題については、後述するように、発生原因と対策がデジタル庁から説明されています。
こうした過去の事案を踏まえると、不安を感じること自体は不自然ではありません。ただし、口座情報の誤登録や閲覧の問題と、預金残高が国へ自動送信されるという話は、分けて考える必要があります。
3.登録した口座から税金が勝手に引き落とされそう
「国に口座番号を知らせたら、税金を自由に徴収されるのではないか」という疑問もあります。
公金受取口座は、給付金や還付金などを受け取るための口座です。登録したことを理由に、税金や社会保険料が自動的に引き落とされることはありません。税金の口座振替を希望する場合は、それぞれの制度に基づく別の手続きが必要です。
4.任意の制度なのに、登録したかどうか分からない
Yahoo! JAPANの検索結果には、2024年12月4日付で、口座を登録したかもしれない人が解除のデメリットを心配する質問が掲載されています。自分で手続きをした記憶が曖昧だったり、過去の給付金申請や金融機関での手続きと混同したりすることも、不安につながります。
一般的な公金受取口座登録は任意ですが、2026年には対象となる年金受給者向けの特例も始まりました。まずは自分の登録状況を確認し、どの制度が関係しているのかを整理することが、不安を解消する第一歩です。
【制度の違いを比較】公金受取口座登録と預貯金口座付番の真相
「マイナンバーカードと銀行口座を紐付ける」という表現は広く使われていますが、実際には異なる制度が含まれています。デジタル庁の説明に基づき、それぞれの目的と情報の扱いを比較します。
| 比較項目 | 公金受取口座登録制度 | 預貯金口座付番制度 |
|---|---|---|
| 主な目的 | 給付金や還付金などを受け取りやすくする | 相続時や災害時などに、付番された口座の所在を確認しやすくする |
| 手続き先 | マイナポータル、対応する金融機関など | 金融機関、マイナポータルなど |
| 登録する口座 | 本人名義の口座を1人1口座 | マイナンバーの届出をした金融機関の口座。個別の口座を自由に選べるとは限らない |
| 主な情報の扱い | 本人情報と、給付金等の振込に必要な口座情報 | 金融機関における口座とマイナンバーの対応付け |
| 残高・取引履歴 | 登録によって自動的に国へ共有されることはない | 付番の届出を理由に金融機関から国へ自動通知されることはない |
| 任意性 | 一般制度は任意。ただし年金受給者向けの特例あり | 本人の意思に基づく任意の届出 |
| 主なメリット | 給付申請時の口座情報の記入や確認書類の提出を省略できる | 相続時や災害時に口座の所在を確認しやすくなる |
公金受取口座登録制度とは
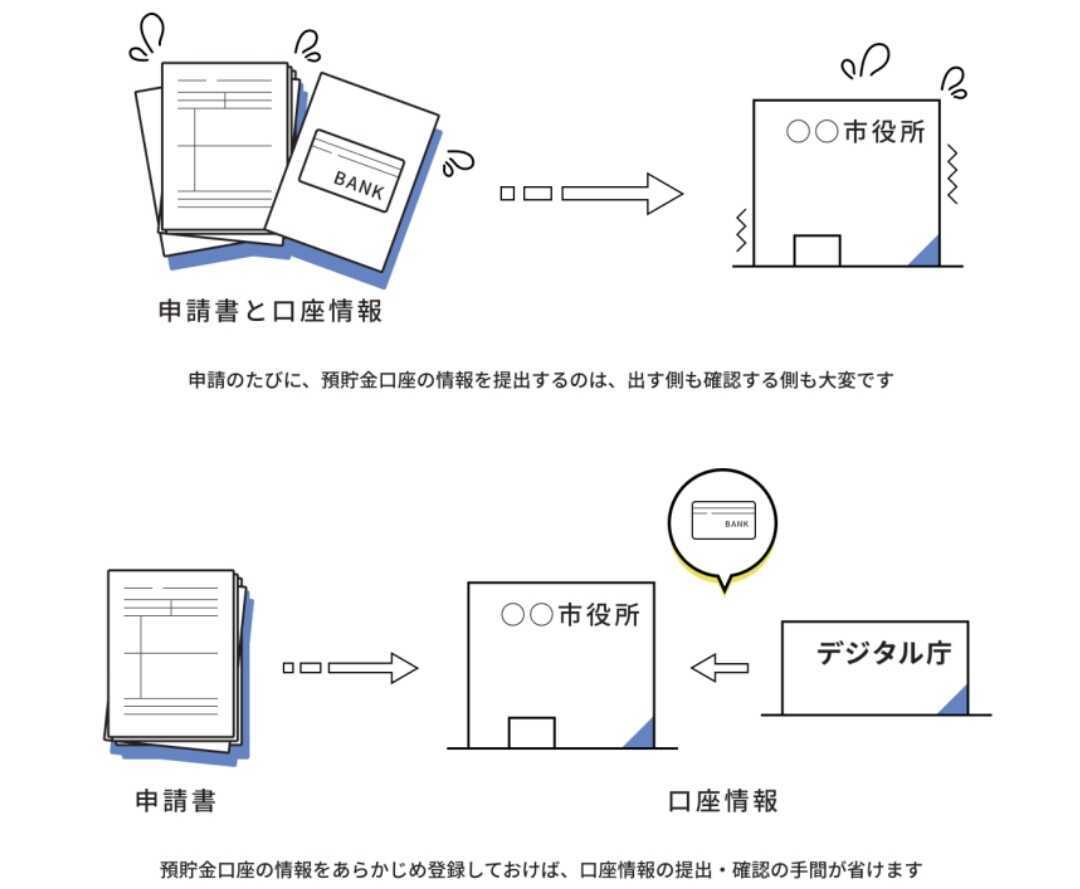
公金受取口座登録制度は、給付金等を受け取るために、本人名義の預貯金口座を国に登録する制度です。登録できる口座は1人につき1口座で、登録情報はデジタル庁が管理します。
登録しておけば、対象となる給付金等の申請時に口座情報を毎回記入したり、通帳の写しなどを提出したりする手間を減らせます。デジタル庁によると、年金、所得税の還付金、児童手当など、160種類以上の幅広い給付金等の受け取りに利用できます。
なお、口座を登録しなければ給付金を受け取れない、という制度ではありません。未登録の場合も、給付制度ごとに必要な申請と口座確認を行えば受け取れます。
預貯金口座付番制度とは
預貯金口座付番制度は、金融機関にマイナンバーを届け出て、口座とマイナンバーを対応付ける仕組みです。口座管理法に基づき、2024年4月1日に施行された制度で、2025年4月1日には制度の拡充が行われました。
主な目的は、相続時や災害時に、マイナンバーが付番された預貯金口座の所在を確認しやすくすることです。複数の金融機関に口座がある場合でも、制度を通じて所在確認を行いやすくなることが期待されています。
ただし、預貯金口座付番制度は、公金受取口座の登録とは別の仕組みです。公金受取口座を登録したからといって、それだけで本人が届け出ていないすべての銀行口座に付番されるわけではありません。また、口座付番をしただけで給付金を受け取れるようになるわけでもありません。
【残高・取引履歴・税金】国にどこまで知られる?自動引き落としはある?
最も気になるのは、口座を登録すると国が何を知ることになるのか、という点でしょう。ここでは、登録情報、行政機関による口座確認、税金の徴収を分けて整理します。
国に登録されるのは口座番号などの情報
デジタル庁の公式FAQによると、公金受取口座の登録では、本人の氏名、住所、生年月日、連絡先などに加え、金融機関名、支店名、口座種別、口座番号、口座名義などの情報が登録されます。
一方、口座の暗証番号やインターネットバンキングのパスワード、預金残高、入出金履歴などは、公金受取口座として登録する情報には含まれません。登録時に暗証番号やネットバンキングのパスワードを聞き出すこともありません。
残高や取引履歴が自動的に共有されるわけではない
公金受取口座を登録しただけで、行政機関が日常的な入出金や預金残高を自動的に把握できるようになるわけではありません。預貯金口座付番制度についても、マイナンバーの届出をきっかけに金融機関が残高を国へ通知する仕組みではありません。
ただし、ここで「国は口座情報を一切確認できない」と理解するのも正確ではありません。税務調査や社会保障に関する資力調査など、法令に基づく必要な調査では、別途、金融機関の口座情報が確認される場合があります。
つまり、口座登録によって残高や取引履歴が自動的に共有されることと、法令上の根拠に基づいて調査が行われることは別問題です。後者まで否定する説明には注意が必要です。
登録した口座から税金が自動引き落としされることはない
公金受取口座は、国や自治体などから給付金等を受け取るための口座です。登録しただけで、所得税、住民税、社会保険料などが自動的に引き落とされることはありません。
税金の納付に口座振替を利用する場合は、対象となる税目や納付方法に応じた手続きが必要です。公金受取口座の登録と、税金を支払うための口座振替の申込みを混同しないようにしましょう。
マイナンバーだけで預金を引き出せるわけではない
マイナンバーやマイナンバーカードだけで、公金受取口座から預金を引き出すことはできません。口座情報を登録すること自体が、銀行のキャッシュカードや暗証番号を第三者に渡すことと同じ意味になるわけではないのです。
ただし、マイナンバーカードやログイン情報の盗難、不審なサイトへの入力、銀行の認証情報の流出などは、別のセキュリティ上の問題です。制度上の仕組みを理解することに加え、日頃から認証情報を適切に管理する必要があります。
【情報漏洩リスクを検証】過去の誤登録事案と今できる対策
「残高が自動共有されないなら、情報漏洩の心配もないのでは」と考えるかもしれません。しかし、登録情報が適切に扱われるかどうかは、制度の仕組みだけでなく、システム運用や利用者の操作にも左右されます。
2023年に公表された公金受取口座の誤登録事案
デジタル庁は2023年10月20日、公金受取口座の誤登録に関連し、他人の口座情報が閲覧可能な状態になっていた事案について改めて公表しました。
公表資料によると、自治体のマイナポイント申込み支援窓口などで共用端末を利用した際、先に操作した人がマイナポータルからログアウトしていなかったため、後から操作した人の口座が別の利用者のアカウントに誤って登録されました。
その結果、誤登録された口座について、口座名義のカナ氏名、銀行名、支店名、口座種別、口座番号などが閲覧可能になっていました。これは、預金残高や取引履歴が漏れたという説明ではなく、口座情報の誤登録と閲覧に関する事案です。
デジタル庁は、誤登録の可能性が高いアカウントについて、2023年6月8日以降、マイナポータルでの口座情報の閲覧を停止する措置を講じたと説明しています。また、登録開始時と完了時にマイナンバーカードを再度読み込む仕組みを追加し、操作する人が途中で入れ替わることによる誤登録の防止策を実施しました。
この事案から分かるのは、口座登録の安全性を考える際、預金残高が国に知られるかどうかだけでなく、登録ミスや第三者による口座情報の閲覧といったリスクも検討する必要があるということです。
考えられる情報漏洩リスクは何か
マイナンバーと口座情報を扱う際に考慮すべきリスクには、主に次のようなものがあります。
- 登録手続き時の操作ミスによる誤登録
- 共用端末からのログアウト忘れなどによる第三者の閲覧
- フィッシング詐欺や偽の問い合わせによる個人情報の詐取
- 行政機関や事業者のシステムに対する不正アクセスなどのセキュリティ事故
これらは同じ問題ではありません。制度上の情報共有範囲を理解していても、偽のメールや電話に応じてしまえば、別の経路から情報が漏れる可能性があります。
不審な電話やSMS、メールには応じない
2026年8月から案内が始まった年金受給者向けの特例について、デジタル庁は、電話、SMS、メールなどで口座情報の提供を求めることはないと案内しています。登録の確認や手続きに関する連絡を装い、口座番号や認証情報を聞き出そうとする連絡には注意が必要です。
また、マイナンバーカードを紛失した場合は、警察への届出に加え、マイナンバー総合フリーダイヤルへ連絡してカードの一時利用停止を依頼してください。カードをなくしたことと公金受取口座を登録したことは別の問題ですが、紛失時には速やかな対応が大切です。
【登録状況の確認・解除方法】外すデメリットはある?
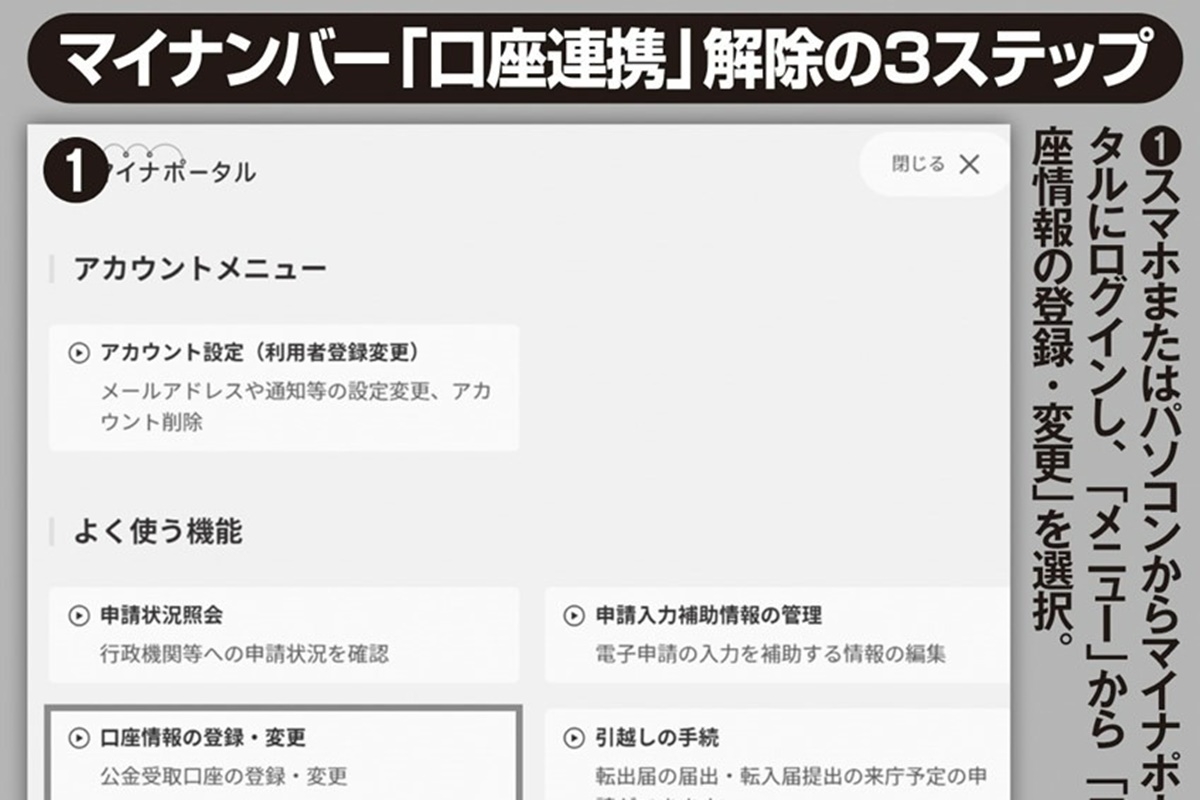
口座を登録した記憶が曖昧な場合や、情報管理に不安がある場合は、まず現在の登録状況を確認しましょう。公金受取口座の登録状況はマイナポータルから確認でき、登録後の変更や抹消も可能です。
公金受取口座の登録状況を確認する方法
基本的な確認手順は次のとおりです。
- マイナポータルにログインする。
- ホーム画面の「公金受取口座」または「やること」タブなどから、口座登録に関する項目を開く。
- 登録状況のページで、登録の有無と口座情報を確認する。
- 必要に応じて、登録情報の変更や抹消を行う。
メニュー名や画面構成は更新される場合があります。操作画面が異なる場合は、デジタル庁の最新の操作案内を確認してください。
スマートフォンなどで手続きが難しい場合は、対応している金融機関の窓口で確認や手続きを行う方法もあります。ただし、金融機関によって受付可能な手続きが異なります。
公金受取口座を解除する方法
公金受取口座の登録を解除したい場合、マイナポータルまたは対応する金融機関で抹消の手続きができます。マイナポータルで登録状況を確認し、口座情報に関する手続きから抹消を進めるのが基本です。
金融機関で手続きする場合は、公金受取口座として登録されている口座を管理する金融機関などで、指定された方法に従ってください。登録先の変更を希望する場合も、変更先の金融機関で手続きできる場合があります。
なお、確定申告の際に還付金の振込先を変更する手続きと、公金受取口座そのものを抹消する手続きは同じではありません。登録を完全に解除したい場合は、マイナポータルまたは対応する金融機関で抹消手続きを行いましょう。
解除するデメリットは何か
公金受取口座を抹消する主なデメリットは、給付金等を受け取る際の手間が増える可能性があることです。
- 給付金の申請時に口座情報を改めて記入する必要が生じる。
- 制度によっては、通帳やキャッシュカードの写しなどの提出を求められる。
- 口座情報の確認に時間がかかり、受取手続きが煩雑になる場合がある。
一方、登録を解除したことで銀行口座そのものが使えなくなったり、預金が失われたりするわけではありません。公金受取口座を抹消しても、銀行口座の解約とは別の手続きです。
また、公金受取口座の抹消は、預貯金口座付番制度におけるマイナンバーの届出を自動的に解除する手続きではありません。両方の制度について不安がある場合は、どちらの手続きが関係しているかを確認したうえで、金融機関などに相談する必要があります。

【プロの結論】2026年最新の制度変更と、登録するかどうかの判断基準
口座紐付けをめぐる判断では、「便利だから登録する」「怖いから全部解除する」という二択にする必要はありません。どの制度に登録しているのか、どの情報が扱われるのか、登録によって何を便利にしたいのかを整理することが重要です。
2026年8月から始まった年金受給者向けの特例に注意
2026年10月時点で特に注意したいのが、年金振込口座を公金受取口座として登録する特例制度です。デジタル庁が2026年8月13日に更新した案内によると、対象者には2026年8月頃から2027年2月頃まで、順次、簡易書留で案内が送付されます。
対象となるのは、年金を受給しており、公金受取口座をまだ登録していない人のうち、2026年4月15日時点で65歳以上だった人です。具体的には、1961年4月16日以前に生まれた人が対象となります。
この特例では、年金振込口座を公金受取口座として登録することを希望しない場合、案内に同封された「不同意申出書」を、到着から45日以内に返送する必要があります。期限内に不同意の申出がなければ、年金振込口座が公金受取口座として登録される仕組みです。すでに公金受取口座を登録している年金受給者には、この意向確認書は届きません。
この特例は、すべての人の銀行口座が一律に登録されるという制度ではありません。しかし、通常の任意登録とは異なり、対象者が登録を望まない場合には期限内の対応が必要です。対象者に該当する場合は、届いた書類の内容と返送期限を必ず確認してください。
登録するメリットが大きい人
次のような人は、公金受取口座を登録するメリットを感じやすいでしょう。
- 給付金や還付金の受取手続きを簡略化したい人
- 災害時などに給付金を受け取る際の事務負担を減らしたい人
- 口座情報の記入や確認書類の提出をできるだけ減らしたい人
預貯金口座付番制度については、相続時や災害時に口座の所在を確認しやすくするという目的があります。複数の金融機関に口座を持っている人にとっては、将来に備える選択肢の一つになります。
登録を急がず、確認を優先したい人
一方で、登録情報の管理に不安がある人や、自分がどの制度に申し込んだのか分からない人は、先に状況を確認するとよいでしょう。登録の必要性を判断する前に、マイナポータルで登録内容を把握するだけでも、不安の原因を整理できます。
金融機関へのマイナンバーの届出についても、口座開設時などに意向を確認される場合はありますが、本人の届出なく付番されるわけではありません。制度の目的と手続きの違いを理解し、自分に必要な対応を選ぶことが大切です。
また、マイナンバーの届出をきっかけに残高が自動共有されることはない一方、法令に基づく調査が行われる場合はあります。「絶対に国に知られない」「登録したら資産をすべて監視される」といった極端な説明ではなく、実際の情報の扱いに基づいて判断しましょう。
【マイナンバーカード口座紐付け怖い】に関するよくある質問(FAQ)
Q1:マイナンバーカードに銀行口座を紐付けるのは強制ですか?
A1:公金受取口座登録制度と預貯金口座付番制度は、基本的に本人の意思に基づく任意の制度です。ただし、2026年には一部の年金受給者を対象に、期限内に不同意を申し出なければ年金振込口座が公金受取口座として登録される特例が始まっています。対象者は案内書類を確認してください。
Q2:口座を登録すると、国に預金残高や取引履歴を知られますか?
A2:公金受取口座の登録や預貯金口座付番の届出をしただけで、預金残高や入出金履歴が国に自動共有されることはありません。ただし、税務調査や社会保障に関する資力調査など、法令に基づく調査では別途口座情報が確認される場合があります。
Q3:公金受取口座を解除すると、給付金が受け取れなくなりますか?
A3:公金受取口座を登録していなくても、給付金等を受け取ることは可能です。ただし、申請の際に口座情報を記入したり、通帳の写しなどを提出したりする必要が生じる場合があります。また、公金受取口座の抹消と預貯金口座付番制度の手続きは別なので、解除したい制度を確認してください。
まとめ:口座紐付けの不安を解消するために確認したいこと
マイナンバーカードの口座紐付けは、制度の目的と情報の扱いを理解すれば、必要以上に恐れる必要はありません。公金受取口座登録制度は給付金等の受取手続きを簡略化する仕組みであり、預貯金口座付番制度は相続時や災害時などに口座の所在を確認しやすくするための仕組みです。
いずれも、口座登録だけで預金残高や取引履歴が国に自動共有されたり、税金が勝手に引き落とされたりする制度ではありません。一方で、過去の誤登録事案が示すように、個人情報の管理や登録手続きに関するリスクまでゼロとはいえません。
登録に不安がある場合は、まずマイナポータルで現在の公金受取口座の登録状況を確認し、必要に応じて変更や抹消を検討しましょう。解除すると給付金の申請時に手間が増える可能性があるため、メリットとデメリットを比較して判断することが大切です。
特に2026年は、対象となる年金受給者に向けた特例制度が始まっています。案内書類が届いた場合は、登録の仕組みと不同意の申出期限を確認してください。制度の違いと自分の登録状況を正しく把握することが、漠然とした不安を具体的な判断へ変える最も確実な方法です。 (出典: マイナンバーカード 口座紐付け 怖い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
