貸金庫盗難は銀行でも防げない?三菱UFJ事件と補償・防犯対策を2026年徹底解説
「銀行の貸金庫なら、自宅に置くより安全なはず」——そんな信頼を揺るがしたのが、三菱UFJ銀行の元行員による貸金庫窃盗事件です。2020年4月から2024年10月にかけて、東京都内の練馬支店・玉川支店で顧客の金品が盗まれ、同行が2025年1月に公表した被害状況は、約70人、総額約14億円に上りました。銀行が管理する予備鍵と内部管理の不備が、事件の重要な要因として明らかになっています。
2026年には、元行員に対する控訴審判決に加え、銀行以外の貸金庫施設でも盗難事件が相次いで報じられました。貸金庫の安全性を判断するには、建物や金庫の頑丈さだけでなく、鍵の管理、従業員の権限、監視記録、契約約款、被害時の補償体制まで確認する必要があります。事件の経緯から銀行の法的責任、盗難発覚時の対処法、民間貸金庫との比較まで、2026年10月時点の情報を整理します。
📌 【この記事の重要ポイントまとめ】
- 事件の規模:三菱UFJ銀行の事件では、2025年1月10日時点で被害者約70人、被害総額約14億円と公表された。
- 原因の核心:銀行の予備鍵を悪用した内部不正に加え、鍵の管理や相互チェック、監視体制の不備が問題になった。
- 被害への備え:銀行だからといって補償が無条件に保証されるわけではない。契約約款の確認、保管品の証拠化、入退室記録の保全が重要になる。
【貸金庫盗難の真相】三菱UFJ銀行の練馬支店・玉川支店で何が起きたのか
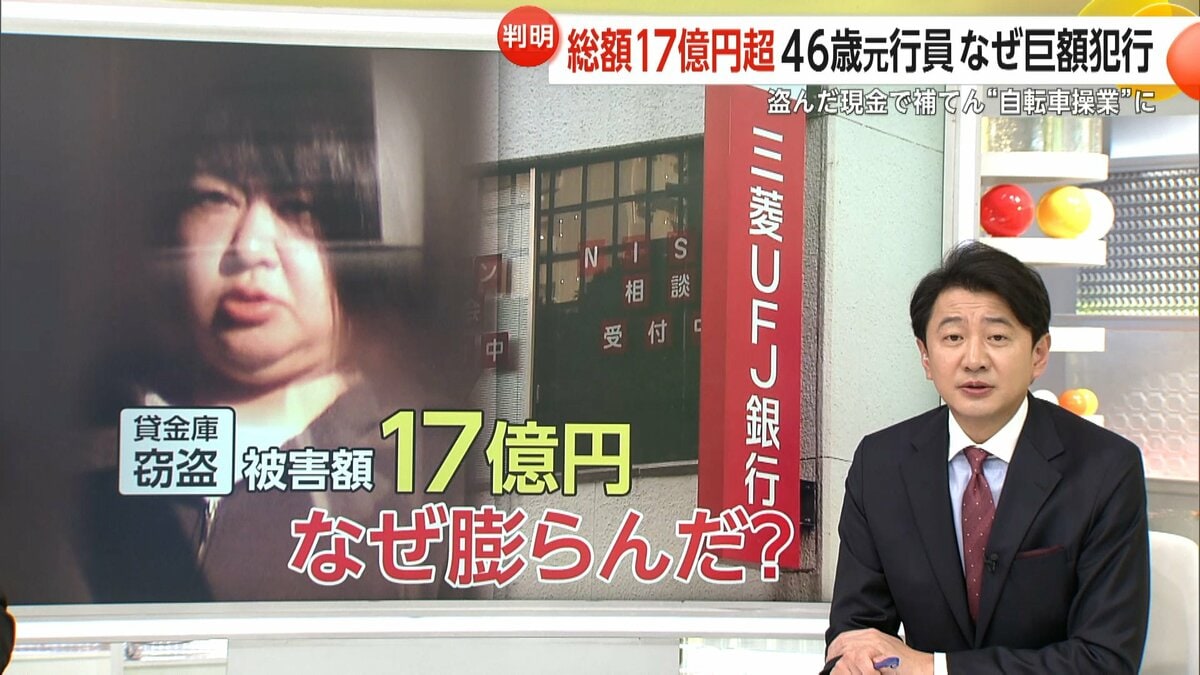
三菱UFJ銀行が2024年11月に公表した貸金庫窃盗事件は、外部の侵入者が金庫室を破壊した事件ではありませんでした。貸金庫の管理を担当する立場にあった元行員が、顧客の金庫を無断で開け、現金や金塊などを盗み出していた事件です。
同行の公表資料によると、問題が発生したのは東京都内の練馬支店と玉川支店です。期間は2020年4月から2024年10月まで。行員は、銀行が保管していた顧客用の予備鍵を不正に利用し、銀行側の鍵と組み合わせて貸金庫を開けていました。
通常、貸金庫の開錠には顧客側の鍵と銀行側の鍵の両方が必要です。顧客が持つ鍵を紛失した場合などに備え、銀行は予備鍵を保管しています。この仕組みは、正当な手続きを維持するためのものです。しかし、予備鍵を扱う担当者が銀行側の鍵や開錠手続きにも関与でき、管理記録や監督機能も十分に働かなければ、複数の安全対策が形骸化するおそれがあります。
三菱UFJ銀行が2025年1月16日に公表した資料では、1月10日時点の被害状況は約70人、総額約14億円。被害品は現金や金などで、被害内容の確認が進められていました。補償については、同日時点で40件、約7億円の実行が公表されています。いずれも当時の集計であり、最終的な被害額や補償総額と同一とは限りません。
この事件で問われたのは、行員個人の犯罪行為だけではありません。予備鍵の保管方法、開錠に関する権限の集中、担当者同士の相互牽制、支店管理職や本部による監視など、銀行組織が不正を防ぐ仕組みをどこまで実効的に運用できていたかという問題です。
なお、被害者約70人・約14億円という数字と、後述する刑事裁判で認定された約3億9000万円の被害は、対象範囲が異なります。刑事裁判の判決は起訴された犯罪事実を対象とするため、判決に記載された金額を事件全体の被害総額と混同しないことが重要です。

【事件の経緯と2026年の現在】有罪判決から貸金庫業界の再発防止まで
事件発覚後、銀行は被害者への補償と内部管理の見直しを進めました。金融庁も報告徴求や監督指針の改正を通じて、銀行などが提供する貸金庫サービスの管理態勢を強化しています。さらに、元行員の刑事裁判では2026年3月に控訴審判決が出ました。
| 時期 | 主な出来事 | 確認すべきポイント |
|---|---|---|
| 2020年4月〜2024年10月 | 三菱UFJ銀行の練馬支店・玉川支店で窃盗が発生 | 管理担当者が予備鍵などを悪用した内部不正 |
| 2024年11月 | 同行が貸金庫窃盗事件を公表 | 被害者への対応と原因究明が課題に |
| 2024年12月16日 | 金融庁が同行に報告徴求 | 原因分析と再発防止策の報告を求める |
| 2025年1月16日 | 同行が再発防止策と補償状況を公表 | 1月10日時点で被害約70人・約14億円、補償40件・約7億円 |
| 2025年5月30日 | 金融庁が貸金庫業務に関する監督指針を改正・適用 | 複数人による確認、鍵の管理、記録、監視、本部点検などを重視 |
| 2025年10月6日 | 東京地裁が元行員に懲役9年の判決 | 起訴された窃盗について実刑判決 |
| 2026年3月24日 | 東京高裁が控訴を棄却 | 懲役9年とした一審判決を支持 |
| 2026年4月・7月・8月 | 八王子市や東京都中央区の民間貸金庫施設でも盗難事件が報道される | 銀行以外の施設でも、侵入対策や監視、再発防止が課題に |
刑事裁判について、東京地方裁判所は2025年10月6日、元行員に懲役9年を言い渡しました。裁判所の判決文では、2023年3月から2024年10月までに行われた窃盗について、現金約6145万円、金のインゴット29個(時価約3億3330万円)、旅行券25万円分など、合計約3億9000万円超の被害が認定されています。
この金額は、起訴された犯罪事実に関するものです。銀行が事件全体について公表した約14億円という被害額とは、集計の対象が異なります。
その後、2026年3月24日の東京高裁判決は一審の懲役9年を支持し、元行員側の控訴を棄却しました。これにより、少なくとも控訴審の段階でも、管理責任者としての立場を利用した窃盗の悪質性が重く評価されたことが分かります。
一方、2026年には銀行以外の貸金庫施設でも被害が報じられています。4月28日、東京都八王子市の会員制貸金庫施設で、約900個ある金庫のうち2個がこじ開けられているのが見つかりました。テレビ朝日などの報道では、契約者の一人が現金約4億〜5億円を保管していたと説明しており、警視庁が窃盗事件として捜査していると伝えられています。この金額は契約者側の説明に基づくもので、確定した被害額とは区別する必要があります。
さらに、東京都中央区新富では7月6日、貸金庫を提供する会社への侵入事件が報道されました。複数人が侵入し、十数個の金庫が被害に遭ったとされています。8月10日にも同じ会社で被害があり、テレビ朝日の報道によると、7月に被害を受けたものと同じ棚や金庫が狙われていました。
これらは三菱UFJ銀行の内部不正事件とは別の事件です。しかし、内部関係者による不正だけでなく、外部からの侵入や同じ施設への再侵入も考慮しなければならないことを示しています。
【銀行なら安全と言い切れるのか】貸金庫盗難を招いた構造的な問題
貸金庫の安全性を考える際、金庫の扉の強度や防犯カメラの台数だけに注目するのは十分ではありません。三菱UFJ銀行の事件では、正規の管理権限を持つ内部関係者が鍵と情報を悪用したため、物理的な防犯設備だけでは防げない問題が表面化しました。
銀行の公表資料が挙げた主な原因は、貸金庫の管理手続きや運用の不備、支店内外の牽制・モニタリングの不十分さです。予備鍵の管理、入退室や開閉の管理、担当者の役割分担、支店管理職による監督、本部や関連部門の点検など、複数の段階で不正を発見・阻止する仕組みが十分に機能していませんでした。
この問題を受け、金融庁は2025年5月30日、主要行や中小・地域金融機関向けの監督指針を改正しました。金融庁が示す管理態勢の着眼点には、次のような対策が含まれます。
- 複数人による確認:貸金庫室への入室や開錠などの手続きを複数人で確認する仕組みを整える。
- 予備鍵の管理強化:予備鍵などの重要物を本部で一括管理する方法を含め、保管と利用のルールを明確にする。
- 入退室・開閉記録の保存:誰がいつ入室し、どのような操作をしたかを記録し、後から検証できるようにする。
- 監視設備の活用:貸金庫前の防犯カメラや生体認証などを活用し、アクセス管理を強化する。
- 本部による定期点検:支店の運用を現場任せにせず、本部などが定期的に点検・確認する。
- 利用目的と格納物の確認:契約内容や約款に沿った利用が行われているかを確認する。
重要なのは、対策が規程に書かれていることと、実際に機能していることは別だという点です。複数人確認があっても、形式的な承認だけで終われば不正を見逃す可能性があります。カメラがあっても、映像を適切に保存・確認しなければ、発見や事後検証に役立たないことがあります。
また、金融庁の監督指針では、現金はリスクが高いと考えられる格納物に含まれています。三菱UFJ銀行は2025年、貸金庫規定を改定し、現金を格納できない物品に追加しました。これは同行の規定上の取り扱いであり、すべての民間貸金庫に同じ条件が適用されるという意味ではありません。利用する施設の最新の約款を確認する必要があります。
銀行の貸金庫は、自宅保管よりも物理的な防犯設備や管理体制を整えやすい一方、内部不正や管理手続きの不備を完全に排除できるわけではありません。安全性を判断する際は「銀行だから安全」と考えるのではなく、鍵を誰が扱い、誰が記録を検証し、不正をどのように発見する仕組みになっているかを確認することが大切です。
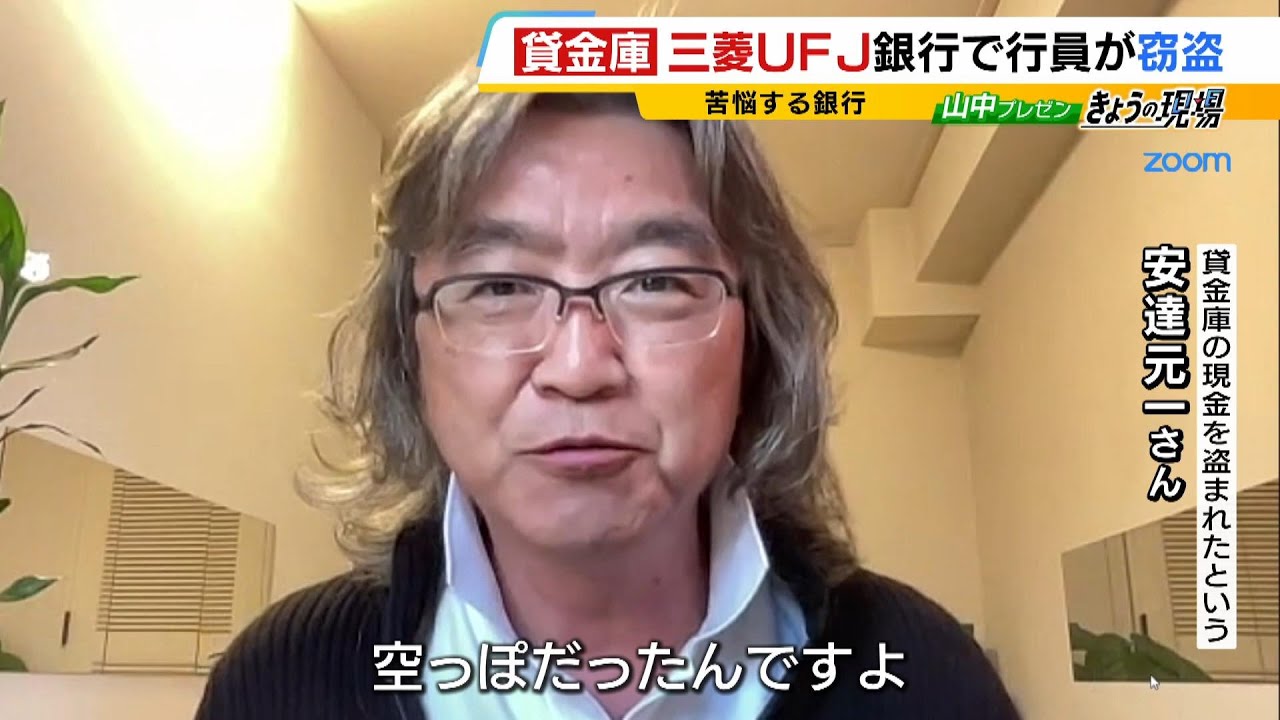
【被害補償と損害賠償】銀行は貸金庫の中身を全額補償するのか
貸金庫から金品が盗まれた場合、被害者が最も気になるのは、銀行や運営会社から損害を全額補償してもらえるかどうかでしょう。結論は、契約内容や被害の発生状況、運営側の責任、保管していた物品とその価値を示す証拠などによって変わります。
貸金庫は、銀行が金庫内の保管スペースを利用者に貸し出すサービスです。一般的な契約では、銀行が格納物の内容を一つずつ確認して預かる仕組みではありません。そのため、利用者が「金塊を何本、現金をいくら保管していた」と主張しても、運営側が保管物の内容を直接確認できない場合、被害品の存在や金額の立証が争点になります。
一方で、銀行の行員が職務上の立場を利用して顧客の財産を盗んだ場合、行為者本人の刑事責任だけでなく、銀行側の民事責任が問題になります。具体的な事実関係に応じて、契約上の債務不履行に関する民法415条や、従業員の行為について使用者の責任を定める民法715条などが検討対象になります。不法行為に基づく責任が問題となる場合には、民法709条も関係します。
ただし、これらの条文があるからといって、すべての貸金庫盗難について銀行が自動的に全額を支払うと決まるわけではありません。契約上の義務、管理上の過失や故意、損害との因果関係、損害額の証明などを具体的に検討する必要があります。
契約約款に免責条項がある場合も、書かれている内容だけで判断するのは適切ではありません。三菱UFJ銀行の貸金庫規定には、不可抗力や銀行の責めによらない事由による設備の故障、格納品の紛失などについて責任を負わない旨の規定があります。一方、事業者の故意・重大な過失による損害賠償責任を免除・制限する条項については、消費者契約法などによる制限が問題となり得ます。免責条項の適用は、実際の事案と契約内容に即して判断されます。
三菱UFJ銀行の事件では、同行が被害内容を確認し、補償を進めると公表しました。2025年1月10日時点では40件、約7億円の補償が実行されています。ただし、これは当時の途中経過であり、すべての被害者に同じ金額や同じ条件で補償されることを意味するものではありません。
2025年10月の東京地裁判決では、銀行の貸金庫が高い安全性を備えると信頼して利用した被害者に落ち度はないという趣旨の判断が示されました。これは、利用者の信頼を裏切った内部不正の悪質性を評価したものです。個々の被害者に対する補償額や民事上の責任範囲は、刑事裁判の量刑とは別に考える必要があります。
補償交渉で大きな意味を持つのは、格納物の存在と価値をどれだけ具体的に示せるかです。金や宝飾品の購入記録、領収書、鑑定書、現物の写真、資産の取得履歴、相続関係書類などは、保管していた物品を説明する資料になります。現金については、出金記録などが参考になりますが、それだけで金庫内に保管されていたことまで証明できるとは限りません。
銀行側の管理記録や防犯映像も重要です。被害が疑われる場合は、利用者自身の資料だけでなく、入退室履歴、開錠記録、鍵の管理記録、監視映像などを保存するよう、速やかに銀行へ求める必要があります。
【貸金庫の中身を盗まれたら】被害発覚直後に取るべき行動
貸金庫を開けた際に金品がなくなっていたり、格納物の位置が変わっていたりした場合は、自己判断で事態を処理しようとせず、証拠の保全を優先してください。被害発覚直後の記録が、後の警察捜査や補償交渉に役立つ可能性があります。
銀行または運営会社へ直ちに連絡する。支店の担当者だけでなく、本部の苦情・事故対応窓口にも連絡し、発覚した日時、金庫番号、なくなった物品などを具体的に伝えます。口頭連絡だけで終わらせず、書面や電子メールなど、後から確認できる形でも通知してください。
警察へ相談し、被害を申告する。盗難が疑われる場合は警察に連絡し、被害状況を説明します。受理された届出や相談の記録は、銀行とのやり取りでも重要な資料になります。
現場と残存物を記録する。安全と捜査への配慮を優先し、施設側や警察と相談しながら、金庫内の状況、残っている物品、破損箇所などを写真や動画で記録します。無断で現場を片付けたり、関連する物品を処分したりしないようにしてください。
監視映像と管理記録の保存を求める。入退室記録、開錠履歴、予備鍵の管理記録、防犯カメラ映像、担当者の作業記録などについて、削除や上書きが行われないよう、保存を文書で要請します。
被害品リストと金額の根拠をまとめる。品目、数量、購入時期、取得価格、被害時点の価値、所有者を整理します。領収書、購入履歴、鑑定書、写真、保険書類、相続関係書類などを集め、資料ごとに保管しておきます。
補償の条件を文書で確認する。運営側に被害調査の方法、補償対象、評価基準、支払時期、免責条項の適用根拠などを確認します。提示された補償額に疑問がある場合は、算定の根拠と不足資料を具体的に尋ねてください。
必要に応じて弁護士へ相談する。被害額が大きい、運営側と認識が食い違う、補償を拒否された、証拠の保全に応じてもらえないといった場合は、民事責任や証拠の評価に詳しい弁護士への相談を検討します。
特に注意したいのは、保管品を証明する資料が少ない場合でも、最初から補償を諦める必要はないという点です。金融機関側が保有する開錠記録や監視映像、利用者側の資産取得履歴など、複数の資料を組み合わせることで、被害の実態を説明できる可能性があります。
また、運営側から示談書や補償合意書への署名を求められた場合、対象となる損害、支払額、追加請求の扱い、合意後の権利関係を確認することが重要です。内容を十分に理解しないまま、急いで合意するのは避けてください。
【防犯対策と民間貸金庫の比較】ALSOKの警備があれば安全なのか
貸金庫を選ぶ際、銀行と民間貸金庫のどちらが安全なのかは気になるところです。しかし、運営主体だけで安全性を一律に評価することはできません。銀行にも内部不正のリスクがあり、民間施設にも外部からの侵入や設備・運用上のリスクがあります。
銀行の貸金庫は、支店などの施設内に設置され、鍵の管理や入退室手続きが整備されています。ただし、今回の事件が示したように、内部関係者が正規の権限や管理情報を悪用する場合、物理的な設備だけでは防ぎきれないことがあります。また、銀行の貸金庫は一般に格納物の全容を銀行側が把握していないため、盗難後に内容と価値を確認することが難しい場合があります。
民間貸金庫では、施設によって警備体制や入退室管理の方法が異なります。例えば、神戸貸金庫センターは、ALSOKとの個別警備契約と建物の有人警備を組み合わせる体制を案内しています。ただし、これは同施設が公表している説明であり、民間貸金庫全体に共通する仕様ではありません。
ALSOKなどの警備会社と契約していることは、防犯体制を判断する一つの材料です。しかし、警備会社が入っているからといって、格納物の盗難が絶対に起こらないことや、損害が自動的に全額補償されることを意味しません。警備契約がカバーする範囲、監視対象、異常時の対応、補償の有無は、それぞれ確認する必要があります。
銀行と民間貸金庫を比較する際は、次の点を確認してください。
- 鍵の管理:利用者用の鍵、予備鍵、施設側の鍵を誰が管理し、保管者と使用者を分離しているか。
- 開錠時の確認:複数人の確認や本人認証が必要か。開錠履歴を記録し、定期的に検証しているか。
- 監視・侵入対策:防犯カメラ、警報設備、有人警備、異常検知、警備会社への通報などがどのように組み合わされているか。
- 内部不正対策:従業員の権限を必要最小限にし、利用履歴や鍵の操作を別の担当者が監査する仕組みがあるか。
- 補償条件:盗難時にどの損害が対象となり、上限額、免責事項、保険の適用条件がどう定められているか。
- 運営会社の継続性:事業者の経営基盤、施設の管理主体、事故時の連絡先、事業終了時の保管品の取り扱いが明確か。
利用料の安さや建物の豪華さだけで判断するのも避けたいところです。重要なのは、防犯設備があるかどうかだけでなく、設備が異常を検知した後に誰が対応し、記録を誰が確認し、事故が起きた場合にどのような補償手続きが用意されているかという点です。
2026年の一連の盗難事件を踏まえると、銀行・民間のいずれを選ぶ場合も、利用契約を結ぶ前に管理方法と補償条件を確認する姿勢が欠かせません。特に、貴金属や重要書類など高額・代替困難な物品を保管する場合は、盗難リスクだけでなく、災害や事業継続、取り出し制限なども含めて判断する必要があります。
【貸金庫盗難】に関するよくある質問(FAQ)
Q1:銀行の貸金庫から盗難に遭った場合、必ず全額補償されますか?
A1:必ず全額補償されるとは限りません。銀行側の法的責任、契約約款、被害品の存在と価値を示す証拠などによって判断されます。被害が疑われる場合は、速やかに銀行と警察へ連絡し、格納物のリストや購入記録などを整理するとともに、入退室記録や防犯映像の保存を求めてください。
Q2:貸金庫に何を入れていたか証明できない場合、補償を受けられませんか?
A2:証明資料が少ないからといって、直ちに補償の可能性がなくなるわけではありません。購入履歴、領収書、鑑定書、写真、相続関係書類、資産の取得履歴などに加え、運営側の開錠記録や監視映像が役立つ場合があります。ただし、保管品の存在や損害額を立証できるかは個別の事情によります。
Q3:ALSOKなどの警備会社が入っている民間貸金庫なら安心ですか?
A3:警備会社との契約は防犯体制を判断する材料の一つですが、それだけで盗難を完全に防げるわけではありません。鍵の管理、複数人確認、監視記録の保存、内部不正対策、事故時の補償条件を併せて確認してください。警備契約と保管品の損害補償は別の問題です。
【プロの結論】まとめ:2026年に貸金庫を選ぶための判断基準
三菱UFJ銀行の貸金庫窃盗事件は、銀行の金庫室や二重鍵の仕組みがあっても、内部管理が機能しなければ顧客の財産を守りきれないことを示しました。約70人、約14億円という同行の公表被害規模は、個人の不正行為だけでは説明できない管理上の問題を浮き彫りにしました。
2025年には金融庁の監督指針が改正され、複数人による確認、予備鍵の管理、開閉記録、防犯カメラ、本部による点検などが重視されるようになりました。2026年には民間貸金庫施設でも盗難が報じられており、銀行か民間かという二者択一ではなく、それぞれの運営体制を具体的に見極める必要があります。
貸金庫を選ぶ際の判断基準は、次の3点に集約できます。
- 不正を防ぐ仕組み:鍵や開錠権限が一人に集中せず、複数人確認と独立した監査が実際に機能しているか。
- 被害を検証できる仕組み:入退室履歴や開錠記録、防犯映像が適切に保存され、事故発生時に調査できるか。
- 被害後に対応できる仕組み:補償範囲、免責事項、損害額の評価方法、事故時の連絡先が契約前に明確になっているか。
特に、高額な貴金属や代替できない重要書類を保管する場合は、貸金庫の安全性だけでなく、格納物の証拠を自分でも残しておくことが重要です。購入記録や写真、鑑定書などを別の安全な場所に保管し、契約約款や補償条件を定期的に見直すことが、被害発生時の損失を抑える助けになります。
貸金庫は財産を守るための選択肢ですが、絶対的な安全を約束するものではありません。「どこに預けるか」だけでなく、「誰が管理するか」「不正をどう検知するか」「被害が起きたときにどう証明し、補償を求めるか」まで考えることが、2026年以降の貸金庫選びで欠かせない視点です。 (出典: 貸 金庫 盗難(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
