電気自動車の自動車税はいくら?2026年の優遇と2028年重量課税を徹底解説
2026年10月現在、電気自動車(EV)の自動車税は、一般的な自家用乗用車で年額25,000円が基本です。総排気量がないEVには、ガソリン車の排気量区分に当てはめた最低税率が適用されており、新車登録の翌年度にはグリーン化特例によって自動車税が約75%軽減される仕組みも続いています。
一方、2026年4月1日には自動車税環境性能割が廃止され、2028年度以降にはEVの保有段階の税負担を見直す制度変更も予定されています。自動車重量税のエコカー減税と、今後導入される重量に応じた追加負担は別の制度です。EVの税金を正しく比較するには、購入時・毎年の保有時・車検時という3つの場面を分けて考える必要があります。
📌 【この記事の重要ポイントまとめ】
- 基本税額:一般的な自家用乗用EVの自動車税は年額25,000円。軽EVの軽自動車税は原則年額10,800円。
- 2026年の優遇:グリーン化特例による約75%軽減は延長され、環境性能割は2026年3月31日をもって廃止された。
- 2028年以降:EVの重量に応じた課税方式や車検時の追加負担が予定されているが、具体的な税率は今後の税制改正で決まる。
【2026年最新】EVの自動車税はいくら?普通車と軽EVの基本税額
電気自動車の自動車税を調べる際、最初に押さえたいのは、普通車のEVと軽自動車に分類されるEVでは税金の仕組みが異なることです。
一般的な自家用乗用EVは、総排気量がないため、現行制度では最低税率に相当する年額25,000円が基本となります。これは、2019年10月1日以降に初回新規登録された自家用乗用車の税率に基づく金額です。車両の価格やモーター出力が大きくても、通常の自動車税は排気量ではなく車両重量で決まるわけではありません。
東京都主税局の税率表でも、電気自動車と総排気量1リットル以下の自家用乗用車は、基本税額25,000円として扱われています。ただし、初回登録が2019年9月30日以前のガソリン車などは旧税率が適用されるため、比較対象の登録年月日には注意が必要です。
軽EVは、自治体が課税する軽自動車税の対象です。自家用の四輪乗用軽自動車で、2015年4月1日以降に新規取得された車両に適用される標準税額は年額10,800円です。EVだからといって、通常の軽自動車税が自動的にゼロになるわけではありません。
なお、2026年度の税制改正に伴い、従来の「自動車税種別割」は「自動車税」に、「軽自動車税種別割」は「軽自動車税」に名称が変更されました。税金そのものが新設されたわけではなく、従来の保有段階の税金の名称が整理されたものです。
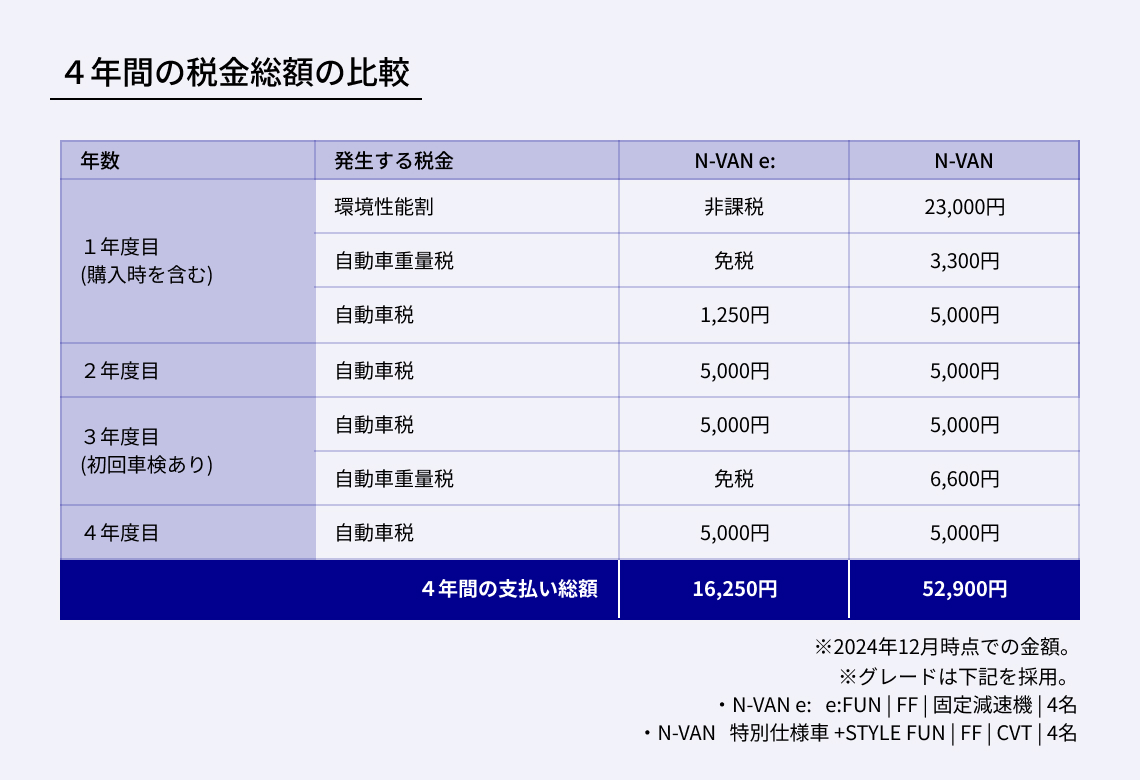
【75%軽減の実態】グリーン化特例でEVの税金はどこまで安くなる?
EVの保有コストを考えるうえで重要なのが、自動車税・軽自動車税のグリーン化特例です。環境負荷の小さい車両の税率を軽減する制度で、対象となるEVは、新車登録した年度の翌年度分について、おおむね75%の軽減を受けられます。
財務省の令和8年度税制改正資料によると、電気自動車などを対象とするグリーン化特例の軽課措置は2年間延長されました。2026年4月1日から2028年3月31日までの新車登録が、今回の延長期間に含まれます。
具体的な税額を東京都主税局の税率表に照らして確認すると、普通車の自家用乗用EVは、通常の年額25,000円に対し、グリーン化特例の適用時には翌年度分が6,500円となります。軽EVの場合、標準税額10,800円に対する約75%軽減後の税額は2,700円です。
ただし、軽減されるのは原則として翌年度分の1年間です。毎年75%引きになる制度ではありません。2年目以降は、別の自治体独自制度などが適用されない限り、通常の税額に戻ります。
また、初回登録年度の月割り税額と翌年度の軽減税額は別の扱いです。登録時期や車種、用途、自治体独自の制度によって実際の納付額が変わる場合があります。東京都ではEVなどを対象とした独自の課税免除制度もあるため、全国共通のグリーン化特例と混同しないことが大切です。
もう一つのポイントは、古い車への重課です。一般的に、ガソリン車は初回新規登録から13年を超えると、ディーゼル車は11年を超えると、自動車税が重くなる仕組みがあります。一方、EVはこの重課の対象外です。長期間所有する場合には、こうした差も税負担の比較材料になります。
【2026年4月から変更】環境性能割の廃止と自動車重量税のエコカー減税
2026年の大きな変更の一つが、購入時に課税されていた自動車税環境性能割と軽自動車税環境性能割の廃止です。財務省の令和8年度税制改正の大綱では、2026年3月31日をもって両制度を廃止する方針が示され、地方税法改正により実施されました。2026年4月1日以降の自動車取得には、原則として環境性能割が課されません。
ただし、EVを購入する人にとっては、ここに注意点があります。廃止前からEVや燃料電池自動車などは環境性能割が非課税だったため、制度廃止によってEVの購入時税負担がさらに下がるわけではありません。今回の変更による直接的な恩恵は、従来、環境性能割を負担していた車両の購入者に大きく関係します。
環境性能割とは別に、購入時や車検時に納める国税が自動車重量税です。車両重量を基礎とする税金ですが、環境負荷の小さい車両については、エコカー減税によって免税または軽減が受けられる場合があります。
日本自動車工業会が公表する2026年5月1日から2028年4月30日までの制度概要では、EV、燃料電池自動車、対象となる天然ガス自動車、プラグインハイブリッド自動車などが重量税の免税対象として示されています。対象となるEVは、新車新規登録時に加え、一定の条件を満たす初回継続検査時にも免税措置を受けられます。
ただし、エコカー減税は、対象車種や登録・検査の時期によって適用条件が異なります。また、2026年度税制改正では一部の燃費基準が見直され、2027年5月1日には乗用車の軽減対象となる基準がさらに引き上げられる予定です。ガソリン車などでは車種による差が出るため、「エコカーだから必ず免税」と考えるのは適切ではありません。

【税額を一覧比較】電気自動車とガソリン車の税金はどちらが安い?
普通車のEVとガソリン車を比較する際は、毎年の自動車税、購入時の環境性能割、車検時の自動車重量税を分けて考える必要があります。以下は、2019年10月1日以降に初回新規登録された一般的な自家用乗用車を想定した比較です。
| 税金・項目 | 電気自動車 | ガソリン車・軽自動車 |
|---|---|---|
| 普通車の自動車税(年額) | 25,000円 | 1.0L以下:25,000円 1.0L超〜1.5L以下:30,500円 1.5L超〜2.0L以下:36,000円 |
| 軽自動車税(年額) | 軽EV:10,800円 | 自家用の四輪乗用軽自動車:10,800円 |
| グリーン化特例による翌年度の軽減 | 対象EVはおおむね75%軽減。普通車の例では6,500円、軽EVでは2,700円 | 対象車種・燃費基準などにより異なる |
| 環境性能割(購入時) | 廃止前から原則非課税。2026年4月1日以降は制度自体が廃止 | 2026年3月31日までは車両・燃費性能などに応じて課税。4月1日以降は廃止 |
| 自動車重量税(車検時) | エコカー減税の対象となるEVは、所定の条件下で免税 | 車両重量や環境性能などに応じて課税・軽減 |
| 2028年以降の変更 | 登録車の年次税と車検時の追加負担について、重量に応じた課税方式が予定されている | 現行の税体系を基礎に、今後の自動車関係諸税の見直しが続く |
この比較から分かるのは、普通車のEVの自動車税が、現行制度では排気量1.0L以下のガソリン車と同額であることです。1.5Lや2.0Lのガソリン車と比べれば、EVの年間税額は低くなります。
一方、軽EVと一般的な軽ガソリン車の基本税額は同じです。EVの経済的な利点を評価するなら、税額だけでなく、充電費用とガソリン代、メンテナンス費用、車両価格、補助金、車検時の負担まで含めて判断する必要があります。
なお、表中の税額は一般的な自家用乗用車の例です。初回登録年月日、用途、自治体独自の課税免除、実際の車両重量などによって結果は変わります。
【2028年度以降の重要変更】EVの重量課税はいつから?追加負担の仕組み
2026年の税制改正で注目されるのが、EVに対する重量に応じた課税方式の導入です。これは、毎年支払う自動車税の見直しと、車検時に納める自動車重量税の追加負担という、別々の変更を含んでいます。両者を一つの税金として理解すると、負担が始まる時期や対象車両を誤解しかねません。
1つ目は、毎年支払う自動車税の見直しです。経済産業省が公表した令和8年度税制改正の資料では、2028年度以降に新車新規登録を受けるEV・燃料電池自動車について、車両重量に応じた課税方式を導入する方針が示されています。具体的な税率は、2027年度税制改正で結論を得る予定です。
この見直しの背景には、現行制度でEVの税額が総排気量のない車両に適用される最低税率を基礎としており、車両の大きさや価格にかかわらず年額25,000円となる点があります。ガソリン車などは排気量に応じて税額が変わるため、地方自治体などから税負担の公平性について課題が指摘されてきました。
ただし、重量が重いEVの負担を一律に大幅増額することが決まったわけではありません。政府の説明では、EVの道路への負荷や財産的価値を踏まえる一方、脱炭素化への貢献と普及促進にも配慮し、平均的な税率はガソリン車などの現行の平均税率と同水準を基本に検討するとされています。具体的な税額や重量区分は、2026年10月時点では確定していません。
2つ目は、車検時の自動車重量税に追加される負担です。経済産業省の税制改正資料では、自家用乗用のEVとプラグインハイブリッド車(PHEV)を対象に、車両重量に応じた一定の負担を求める仕組みが示されています。適用開始は2028年5月1日以降に受ける車検からとされ、具体的な税率は2027年度税制改正で決める予定です。
この追加負担については、新車の新規検査時における当初3年分は免除され、すでに販売されている車両も制度開始後の最初の車検では免除される仕組みが示されています。また、追加負担そのものにはエコカー減税を適用しない方針です。したがって、現在のエコカー減税による免税と、2028年以降の追加負担は分けて考えなければなりません。
衆議院財務金融委員会の2026年3月10日の会議録でも、政府参考人はEVの重量や道路への負荷、動力源間の税負担の公平性を課税見直しの背景として説明しています。ガソリン車などは燃料の使用に伴う税負担がある一方、EVはガソリン税を負担しません。車両重量に応じた負担を検討する動きには、こうした税体系の違いを調整する狙いがあります。
ただし、追加負担の具体的な金額は未確定です。PHEVについてはEVの追加負担額の2分の1を目安とする考え方が示されていますが、最終的な税率は今後の法制化を待つ必要があります。2028年以降の負担を現在の税額に単純に上乗せして試算することはできません。

【支払い時期と維持費】4月1日の所有者が知っておきたい注意点
自動車税は、原則として毎年4月1日現在の所有者に課税されます。通常は5月ごろに納税通知書が届き、5月末までに1年分を納めます。実際の発送日や納期限は自治体によって異なり、休日の関係で期限が変更される場合もあります。
たとえば、4月1日に登録上の所有者であれば、その年度の自動車税を負担するのが基本です。年度途中で車を売却して名義を変更した場合も、通常は売却した側がその年度分の納税義務を負い、新しい所有者には翌年度から課税されます。購入・売却のタイミングを考える際は、車両代金だけでなく、この課税基準日も確認しておきましょう。
自動車税と軽自動車税では、課税する自治体や年度途中の扱いなどに違いがあります。普通車は都道府県税、軽自動車税は市区町村税が基本です。登録したばかりの車両や廃車を予定している車両については、管轄の税務窓口で確認するのが確実です。
EVの維持費を計算するときは、税金以外の支出も欠かせません。自宅で充電できる環境があれば電気代を管理しやすい一方、集合住宅などで自宅充電が難しい場合は、外部充電の料金や利用頻度が家計に影響します。車両重量が大きいモデルでは、タイヤの交換費用なども比較材料になります。
さらに、車両価格、任意保険、駐車場代、車検費用、バッテリー保証や交換に関する条件も含めて総額を比較することが大切です。自動車税が安いという理由だけでEVのほうが必ず安くなるわけではありません。年間走行距離、充電環境、保有予定年数を合わせて検討する必要があります。
【プロの結論】2026年にEVを選ぶなら税金の何を比較すべきか
2026年時点のEVの税金優遇には、実際にメリットがある部分と、誤解されやすい部分があります。普通車EVの基本税額は年額25,000円で、排気量の大きなガソリン車と比べれば自動車税が安くなります。グリーン化特例による翌年度の軽減や、エコカー減税による自動車重量税の免税も、条件を満たせば家計の負担を抑える材料です。
一方、環境性能割の廃止はEVだけを対象にした新しい優遇ではありません。EVはもともと環境性能割が非課税だったため、2026年4月以降にこの税金がなくなっても、EVの購入時負担が従来より直接的に下がるわけではないのです。
今後の判断では、2028年度以降の重量課税を無視することも、反対に未確定の税率を前提に過度に悲観することも避けたいところです。2027年度税制改正で具体的な税率が示されれば、購入時期や長期保有のコスト計算に反映できます。現在の税額だけでなく、将来の制度変更も視野に入れて比較する姿勢が必要です。
自宅充電が可能で走行距離が多い人は、充電費用の差が税金以外の維持費に影響する可能性があります。一方、走行距離が少ない人や自宅充電が難しい人は、車両価格や外部充電の料金、利用環境まで含めた慎重な比較が欠かせません。EVの税金優遇は確かに存在しますが、それだけで車両全体の経済性が決まるわけではありません。
【電気自動車の自動車税】に関するよくある質問(FAQ)
Q1:EVの自動車税はいくらですか?
A1:一般的な自家用乗用EVは年額25,000円が基本です。軽EVは軽自動車税の対象で、標準税額は年額10,800円です。グリーン化特例の対象となる場合、初回新規登録した年度の翌年度分が約75%軽減されます。
Q2:2026年4月の環境性能割廃止で、EVはさらに安く買えますか?
A2:EVや燃料電池自動車などは廃止前から環境性能割が原則非課税だったため、この制度変更による直接的な追加メリットは基本的にありません。ただし、2026年4月1日以降はEV以外も含めて環境性能割そのものが廃止されています。
Q3:2028年度からEVの自動車税はいくらになりますか?
A3:2026年10月時点では、具体的な税率は確定していません。2028年度以降に新車登録されるEV・燃料電池自動車の年次税について重量に応じた課税方式が予定されているほか、EV・PHEVには2028年5月1日以降の車検から自動車重量税の追加負担が予定されています。税率は2027年度税制改正で検討される見込みです。
まとめ:2026年の税制と今後の判断基準
2026年の電気自動車の自動車税は、普通車が年額25,000円、軽EVが年額10,800円を基本とし、対象車両にはグリーン化特例による約75%の軽減があります。環境性能割は2026年4月1日から廃止され、自動車重量税のエコカー減税も2028年4月30日まで延長されました。
一方、2028年度以降はEVの年次税の重量課税化が予定され、2028年5月1日以降の車検ではEV・PHEVに対する自動車重量税の追加負担も予定されています。現段階では具体的な税率が確定していないため、現在の優遇措置と将来の制度変更を分けて把握することが重要です。
EVを購入するかどうかは、自動車税だけでなく、充電費用、車両価格、車検費用、保有年数、利用環境を含めて判断しましょう。2027年度税制改正で重量課税の詳細が明らかになった段階で、長期的な維持費を改めて比較することが、後悔のない選択につながります。 (出典: 電気 自動車 自動車 税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
