大学生クレジットカードおすすめランキング2026|年会費・還元率・審査を徹底比較
大学生になって初めてクレジットカードを作るなら、年会費の安さだけでなく、ポイント還元率、審査の申し込み条件、海外旅行保険、使いすぎを防ぐ仕組みまで確認したい。2026年10月現在、学生向けの選択肢には三井住友カード(NL)、楽天カード アカデミー、JCB カード Wなどがあり、それぞれ得意とする利用シーンが異なる。
大学生のクレジットカード利用率は約6割という目安で紹介されることがあるが、調査対象や実施時期によって数字は変わる。アルバイトをしていない学生でも申し込めるカードはあるものの、審査通過が保証されるわけではない。初めての1枚を選ぶ際は、ポイントの数字だけに注目せず、毎月の支出や普段使う店舗に合ったカードを選ぶことが大切だ。
📌 【この記事の重要ポイントまとめ】
- おすすめカード:日常の対象店舗やサブスクなら三井住友カード(NL)、楽天市場なら楽天カード アカデミー、AmazonやJ-POINTパートナーならJCB カード Wが比較候補。
- 審査と年会費:学生向けの年会費無料カードには、アルバイト収入がなくても申し込めるものがある。ただし、審査基準は非公開で、発行は保証されない。
- 安全な使い方:最初は1枚に絞り、利用通知と支出上限を設定する。海外旅行保険は付帯の有無だけでなく、適用条件や補償範囲まで確認する。
【実態】大学生のクレジットカード利用率は約6割?保有枚数と利用目的を解説
大学生のクレジットカード事情を考えるうえで、まず押さえたいのが若年層の保有状況だ。「大学生の利用率は約6割」という数字が目安として紹介されることがある。ただし、カードを持っている人の割合と、日常的にカードを使っている人の割合は同じではない。
ITmediaが2021年8月に報じたTesTeeの調査では、18~24歳の男女1,571人を対象に調査した結果、クレジットカードの所持率は男性60.5%、女性69.0%だった。これは大学生だけを対象にした2026年の全国統計ではないものの、若年層においてカードが一定程度普及していることを示す参考データだ。
一方、三菱UFJ銀行が紹介した大学生向けアンケートでは、クレジットカードの保有枚数について「1枚」が59.3%で最多だった。こちらは別の調査であり、調査時期や対象も異なるため、数字を単純に合算することはできない。それでも、学生生活では最初の1枚を日常の支払いに活用する方法が現実的な選択肢になる。
大学生がクレジットカードを持つ主なメリット
- ポイントが貯まる:食費、日用品、交通費、ネットショッピングなど、普段の支出をポイント獲得につなげられる。
- ネット決済に便利:動画配信サービス、音楽配信、オンライン教材、通販などの支払いをまとめられる。
- 現金を持ち歩く負担を減らせる:対応店舗ではタッチ決済やスマートフォン決済を利用できる。
- 支出を把握しやすい:アプリや利用明細で決済履歴を確認でき、予算管理に役立つ。
- 旅行時の選択肢が増える:カードによっては海外旅行傷害保険や旅行関連サービスが付帯する。
ただし、クレジットカードは預金残高の範囲内でしか使えない決済手段ではない。支払いを後日に回せる利便性がある反面、口座残高が不足していても利用できる場合がある。ポイントを貯めることより、請求額を期日までに支払えることを優先すべきだ。
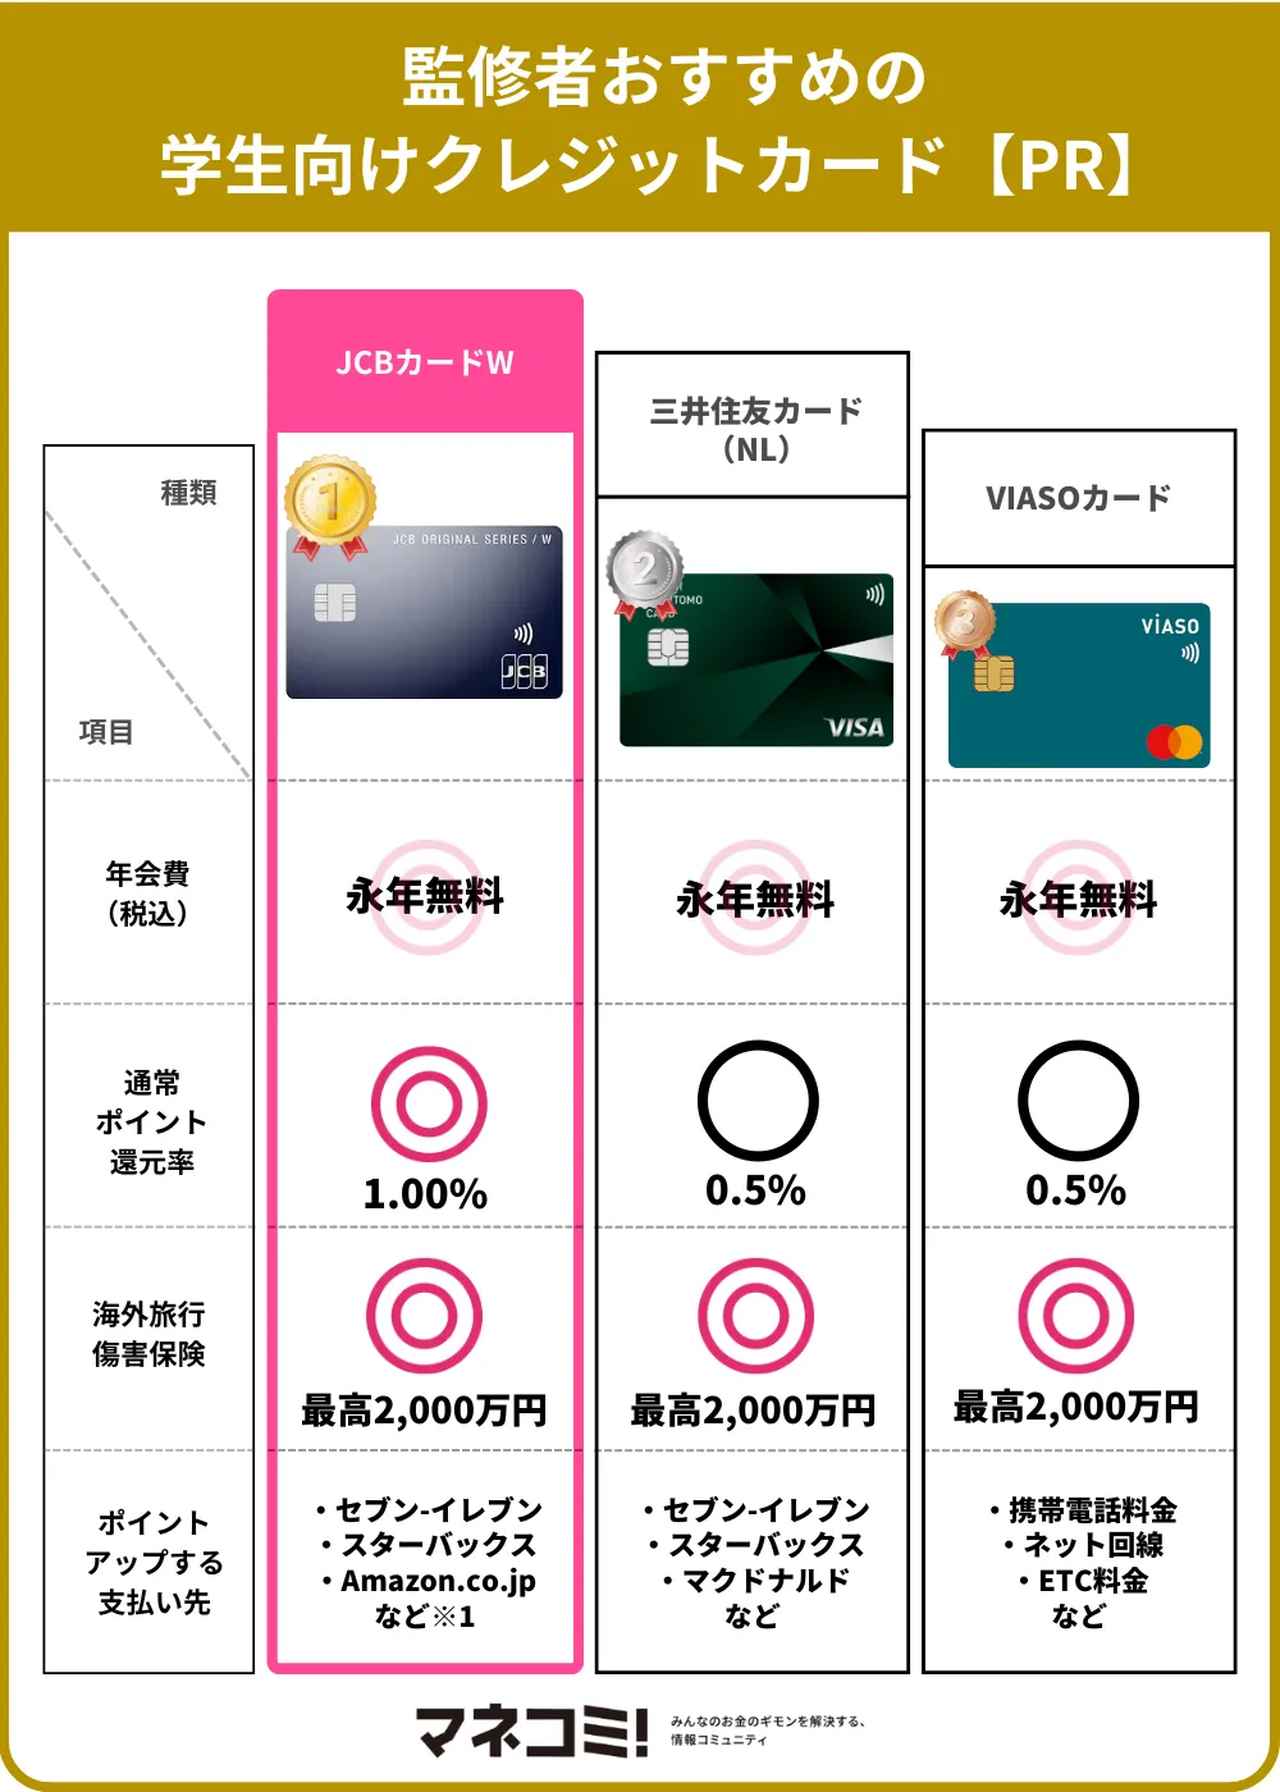
【2026年最新】大学生クレジットカードおすすめランキング3選を比較
大学生向けのおすすめカードは、全員に共通する絶対的な順位があるわけではない。ここでは年会費、通常時のポイント還元、学生向け特典、利用シーンを基準に、初めての1枚として比較しやすい3券種を紹介する。
| カード名 | 年会費・基本還元率 | おすすめの利用シーン | 注意点 |
|---|---|---|---|
| 三井住友カード(NL) | 年会費永年無料・通常0.5% | 対象のコンビニ・飲食店、対象サブスク、スマホ決済 | 高還元には対象店舗や決済方法などの条件がある |
| 楽天カード アカデミー | 年会費永年無料・基本1% | 楽天市場、楽天グループのサービス、日常の買い物 | ポイント倍率や付与条件は利用先によって異なる |
| JCB カード W | 年会費永年無料・基本1.0% | Amazon.co.jp、J-POINTパートナー、日常の買い物 | 申し込みは18~39歳限定。優待には条件がある |
※基本還元率は各社の公式案内に基づく目安。ポイントの交換先、対象店舗、キャンペーン、決済方法によって実質的な還元率は変わる。申し込み前に最新の条件を確認したい。
1位:三井住友カード(NL)|対象店舗とU25特典を活用したい学生向け
三井住友カード(NL)は、年会費永年無料で、通常のポイント還元率は0.5%。カード券面にカード番号が記載されないナンバーレス仕様も特徴だ。
強みは、対象のコンビニ・飲食店などで所定のスマホのタッチ決済を利用した場合に、高いポイント還元を狙えること。通常還元率だけで判断するよりも、普段どの店舗でいくら使うのかを考えて選びたい。
さらに、25歳以下の対象会員には「リワードアップ U25」が用意されている。三井住友カードの公式案内では、対象のサブスクリプションサービスで通常分に加えて最大+9.5%、対象の携帯料金で最大+1.5%、対象条件を満たしたPayPayでの支払いで最大+0.5%のポイント還元が案内されている。
ただし、これらはすべての支払いに一律で適用される特典ではない。対象カード、対象サービス、支払い方法、ポイント付与条件を満たす必要がある。特にサブスクやスマートフォン料金をカード払いにしている学生は、対象サービスを公式ページで確認するとよい。
2位:楽天カード アカデミー|楽天市場をよく使う大学生向け
楽天カード アカデミーは、学生向けに用意された年会費永年無料のカード。楽天カードの公式案内では、満18歳以上28歳以下の学生を対象とし、基本のポイント還元率は1%、利用可能枠は最高30万円とされている。
楽天市場など楽天グループのサービスをよく使う人にとっては、日常の買い物とポイントをまとめやすい点が魅力だ。通常の買い物でもポイントを貯められる一方、楽天市場のキャンペーンや会員プログラムによる倍率は、適用条件によって変わる。
また、楽天カード アカデミーには海外旅行傷害保険が付帯する。ただし、保険を有効にするには所定の利用条件があり、カードを持っているだけで自動的にすべての旅行が補償されるわけではない。卒業後のカード切り替えについても、公式案内に従って手続きを確認しておきたい。
3位:JCB カード W|Amazonとポイント優待を重視する学生向け
JCB カード Wは、高校生を除く18~39歳の学生などが申し込める年会費永年無料のカード。基本還元率は1.0%で、対象のJ-POINTパートナーでは通常より多くポイントを貯められる。
Amazon.co.jpをよく利用する学生にも比較候補となる。JCBの公式案内では、Amazonでのポイント優遇が紹介されており、カード特典やポイントアップ登録などの条件によって還元率が変わる。2026年からは、旧Oki Dokiポイントに代わるJ-POINTへのリニューアルも行われているため、現在のポイント倍率と使い道を確認したい。
海外旅行傷害保険は最高2,000万円の補償が案内されているが、利用付帯の条件がある。海外での決済先によってはVisaやMastercardのほうが使いやすいケースもあるため、旅行先の加盟店事情も含めて検討しよう。
【審査基準】大学生は収入なしでもクレジットカードを作れる?
大学生がクレジットカードを申し込む際に気になるのが、アルバイト収入の有無だ。結論からいえば、カード会社が学生を申し込み対象にしているカードなら、アルバイトをしていない学生でも申し込める場合がある。
三井住友カードやJCBの学生向け解説では、アルバイト収入がない学生でも申し込み可能なケースが紹介されている。学生は社会人と比べて本人の収入が少ないこともあるため、申込資格や利用可能枠、支払い能力に関する確認などを踏まえて審査される。
審査では何を確認されるのか
- 申し込み資格:年齢、学生であること、学校の種類などがカードの条件を満たしているか。
- 申込内容:氏名、住所、学校名、職業、年収などの入力情報に誤りがないか。
- 支払い能力:本人の収入や生活状況など、カード会社が審査に用いる情報。
- 信用情報:過去のクレジット契約や支払い状況、借り入れ状況など。
審査の具体的な基準や配点は公開されていない。収入がないことだけを理由に必ず審査に落ちるわけではない一方、学生であれば誰でも通過するというものでもない。携帯電話端末の分割払いなどで支払いを遅延した経験がある場合も、信用情報への影響を意識しておきたい。
年収欄には何を書く?親の収入は関係する?
アルバイトをしていない学生が年収欄に記入する場合は、申し込み画面の説明に従って事実を入力する。三井住友カードの学生向け案内では、本人に収入がない場合、年収欄には0円と記入することが案内されている。収入を実際より多く見せるために金額を記入するのは避けたい。
本人の収入がない学生の場合、カード会社によっては世帯の収入などが審査で参照されることがある。ただし、親の収入があれば必ず発行されるわけではなく、他社の審査方法まで一律に決まっているわけでもない。
なお、2022年4月の成年年齢引き下げにより、満18歳以上は原則として親権者の同意なしに契約できるようになった。クレジットカードについても、18歳以上の学生は親の同意なしで申し込めるのが原則だが、高校生は対象外とするカードが多い。申し込み時には各社の最新条件を確認しよう。
【作り方】大学生が初めてクレジットカードを申し込む手順
クレジットカードの申し込みは、オンラインで完結するものが多い。初めての場合は、必要書類や入力項目を先に確認しておくと、申し込み途中で迷いにくい。
申し込みから利用開始までの5ステップ
- カードを選ぶ:年会費、通常還元率、利用先の優待、旅行保険、国際ブランドを比較する。
- 公式サイトで申込資格を確認する:年齢、学生区分、学校の種類、必要書類などを確認する。
- 個人情報を入力する:氏名、住所、学校名、職業、年収などを正確に記入する。
- 本人確認と口座設定を行う:カード会社の案内に従い、本人確認書類や引き落とし口座を登録する。
- 審査結果を確認する:発行されたら利用可能枠、締め日、支払日、アプリの利用設定を確認する。
申し込み時に重要なのは、年収や勤務状況を実際よりよく見せようとしないことだ。アルバイトをしていない場合は、職業欄を学生として正しく入力し、年収欄も画面の指示に従って記入する。
また、短期間に複数のカードへ一斉に申し込むより、まずは自分の条件に合う1枚を選んで申し込む方法がわかりやすい。審査に通らなかった場合は、申込内容の誤りや信用情報などを見直し、必要性を考えたうえで次の選択肢を検討したい。
【海外旅行保険】大学生がカード選びで見落としやすい条件
海外旅行や留学を予定している学生は、クレジットカードに海外旅行傷害保険が付帯しているかも確認しておきたい。ただし、保険付きカードを選べば旅行中の医療費がすべて補償される、というわけではない。
たとえば楽天カードの公式案内では、対象カードの海外旅行傷害保険を有効にする条件として、日本を出国する前に所定の募集型企画旅行の料金をカードで支払うことが示されている。航空券だけを購入すれば必ず保険が適用されるとは限らないため、旅行代金の支払い方法には注意が必要だ。
保険を比較するときのチェック項目
- 利用付帯かどうか:旅行代金などをカードで支払う必要があるか。
- 傷害・疾病治療費用:海外で病気やけがをした場合の治療費がいくら補償されるか。
- 携行品損害:スマートフォンやカメラなど、携行品の盗難・破損が補償対象となるか。
- 補償期間:1回の旅行で何日間まで補償されるか。
- 補償対象者:本人のみか、家族なども対象となるか。
三井住友カード(NL)やJCB カード Wにも海外旅行傷害保険が案内されているが、補償額だけでなく適用条件や対象となる費用を確認する必要がある。補償が不足する場合や長期留学の場合は、別途旅行保険・留学保険を検討したい。

【使いすぎ防止】大学生は何枚持つべき?メリット・デメリットと安全な使い方
初めてクレジットカードを持つ大学生には、まず1枚から始める方法が向いている。三菱UFJ銀行が紹介した大学生向けアンケートでも、保有枚数は1枚が59.3%で最多だった。複数枚を使い分ける利点はあるものの、最初から枚数を増やす必要はない。
クレジットカードのメリットとデメリット
メリットは、日々の支払いでポイントを貯められること、オンライン決済や旅行で便利なこと、利用明細を通じて支出を把握できることだ。定期的な支払いを集約すれば、何にいくら使ったかを確認しやすくなる。
デメリットは、現金を支払う感覚が薄れ、使いすぎにつながりやすいことだ。リボ払い・分割払いなどは手数料が発生する場合があり、支払いを先送りするほど負担が増える可能性がある。支払日に口座残高が足りなければ、延滞につながるおそれもある。
使いすぎを防ぐために実践したい5つの習慣
- 月の利用上限を決める:アルバイト代や仕送りなどの収支を踏まえ、無理なく支払える範囲に設定する。
- 利用通知をオンにする:決済のたびに通知が届く設定にし、想定外の支出や不正利用に気づきやすくする。
- 週1回は明細を見る:利用履歴を確認し、使いすぎや身に覚えのない請求がないかチェックする。
- 支払いは原則1回払いにする:手数料の仕組みを理解するまでは、リボ払いなどを安易に利用しない。
- 引き落とし口座に必要額を確保する:支払日と請求額を確認し、口座残高が不足しないようにする。
2枚目を作るなら、1枚目では還元が少ない特定の買い物に強いカードや、旅行時に必要な国際ブランドなど、明確な目的がある場合に検討するとよい。年会費無料であっても、管理するカードが増えれば利用明細や引き落とし日の確認も増える。
カードを持つこと自体が信用を高めるわけではない。利用額を把握し、期日どおりに支払う習慣を身につけることが、長期的には大切だ。
【大学生クレジットカード】に関するよくある質問(FAQ)
Q1:大学生はアルバイト収入がなくてもクレジットカードを作れますか?
A1:作れる可能性はある。学生を申し込み対象にしているカードには、アルバイト収入がなくても申し込めるものがある。ただし、審査は必ず行われ、発行が保証されるわけではない。年収欄には申し込み画面の指示に従って正しい情報を記入しよう。
Q2:大学生の初めての1枚はどのカードがおすすめですか?
A2:対象のコンビニ・飲食店やサブスクをよく利用するなら三井住友カード(NL)、楽天市場をよく使うなら楽天カード アカデミー、AmazonやJ-POINTパートナーでのポイント還元を重視するならJCB カード Wが候補になる。自分の利用先と基本還元率、優待条件を比較して選びたい。
Q3:大学生はクレジットカードを何枚持つべきですか?
A3:最初は1枚で十分なケースが多い。支出管理や支払い日に慣れ、2枚目を持つ具体的な目的ができてから追加を検討するとよい。複数枚を持つ場合も、毎月の請求額と引き落とし口座をまとめて管理することが大切だ。
【プロの結論】まとめ:2026年に大学生が失敗しないカード選び
2026年の大学生向けクレジットカード選びでは、年会費無料という条件を出発点に、普段使う店舗、基本還元率、学生向け特典、海外旅行保険、支出管理のしやすさを比較するのが合理的だ。
三井住友カード(NL)は対象店舗や「リワードアップ U25」の活用、楽天カード アカデミーは楽天市場などでの買い物、JCB カード Wは基本1.0%の還元とJ-POINTパートナーの優待が、それぞれ選ぶ際の判断材料になる。ただし、特典の倍率だけを見て決めるのではなく、自分が実際に使うサービスでどれだけポイントを獲得できるかを考えたい。
収入のない大学生でも申し込めるカードはあるが、審査通過が約束されるわけではない。申し込み条件を確認し、正しい情報を入力することが基本となる。
初めての1枚は、ポイントを最大限に稼ぐための道具というより、日々の支出を計画的に管理するための決済手段として選びたい。毎月の利用額を把握し、無理なく支払える範囲で使い続けることが、大学生活を便利にしながら将来の金銭管理にもつながる。 (出典: 大学生 クレジット カード(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
