扶養親族等申告書は誰が必要?2026年最新の提出条件と令和9年改正を徹底解説
公的年金を受け取っている人にとって、「扶養親族等申告書」は年金から差し引かれる所得税や、配偶者控除・扶養控除などに関わる重要な書類です。ところが、2026年は税制改正によって公的年金の源泉徴収基準や扶養親族の所得要件が見直され、従来の基準だけでは判断しにくくなっています。
日本年金機構の公表資料によると、令和8年分では年金額に応じた源泉徴収の基準が変更され、令和9年分からは個人住民税の控除を受ける場合にも申告書の提出対象が広がります。2026年10月23日時点で押さえておきたい提出対象者、提出期限、書き方、オンライン提出方法、未提出時の税金への影響を整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:令和8年分の申告書は、原則として控除を受けるために提出する書類。提出期限は2025年10月31日でしたが、期限後でも提出できる場合があります。
- 要点2:2026年の税制改正により、扶養親族等の所得要件は合計所得金額58万円以下から62万円以下へ変更され、令和8年分から適用されます。
- 要点3:令和9年分からは住民税の控除を受ける人にも提出対象が拡大。所得税が源泉徴収されない人も、申告書が必要になる場合があります。
【2026年最新】扶養親族等申告書とは?提出対象者と不要な人の違い
扶養親族等申告書の正式名称は「公的年金等の受給者の扶養親族等申告書」です。老齢年金などを受け取る人が、配偶者や扶養親族の状況、本人の障害者控除・寡婦控除・ひとり親控除などに関する情報を申告するために使用します。
主な役割は、年金から所得税を源泉徴収する際に、適用できる各種控除を反映させることです。令和9年分からは、個人住民税の控除に関する申告手続きとしても対象範囲が広がります。
提出を検討すべき人
日本年金機構から申告書の案内が届いた場合は、まず記載内容と提出条件を確認してください。特に、次のような人は提出が必要かどうかを確認する必要があります。
- 配偶者について配偶者控除や配偶者特別控除の対象となる可能性がある人
- 子、孫、親などの親族について扶養控除の対象となる可能性がある人
- 本人が障害者、寡婦、ひとり親などの控除要件に該当する人
- 令和9年分について、住民税の控除を受けるための申告が必要となる人
ただし、親族がいるだけで必ず提出が必要になるわけではありません。親族の所得、生計を一にしているかどうか、ほかの人の扶養控除の対象になっていないかなど、控除ごとの条件を満たしている必要があります。
提出不要な人は?
日本年金機構によると、申告書の送付対象となる年金額に満たない人には、原則として申告書は送付されません。また、申告書が届いた場合でも、本人が障害者・寡婦などに該当せず、控除対象となる配偶者や親族などもいない人は、提出不要となる場合があります。
ただし、令和9年分では住民税の控除に関する対象範囲が拡大するため、「所得税が源泉徴収されないから提出不要」と一律に判断するのは危険です。案内が届いた人は、所得税だけでなく住民税の控除についても確認してください。
なお、この申告書は健康保険の扶養認定に使用する書類とは異なります。税法上の扶養と健康保険上の扶養では、所得の判定方法や認定基準が異なるため、混同しないことが大切です。
【所得要件58万円から62万円へ】2026年税制改正の注意点
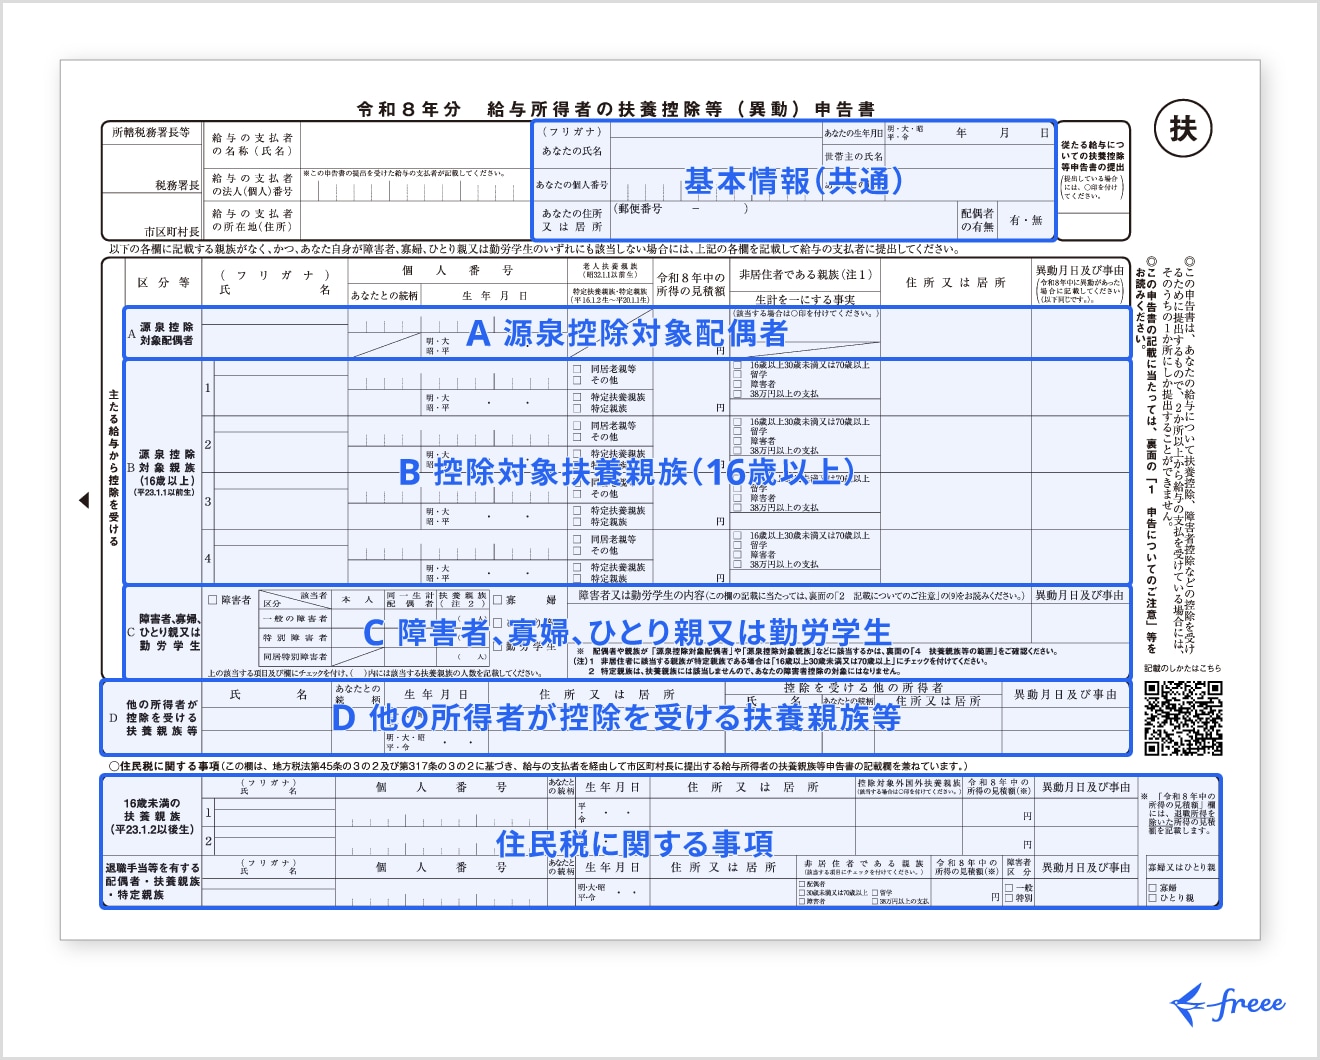
2026年の大きな変更点の一つが、扶養親族等の所得要件の引き上げです。従来の基準である合計所得金額58万円以下から、62万円以下へ変更されます。この改正は2026年12月1日に施行され、令和8年分の所得税から適用されます。
ここで注意したいのは、申告書に記載された従来の基準と、税制改正後に適用される基準を区別することです。令和8年分の申告書は2025年に送付されており、当初の様式や案内には改正前の58万円という基準が記載されている場合があります。
合計所得金額と年収は同じではない
所得要件の「62万円以下」は、原則として年収そのものではなく、必要な控除などを反映した後の合計所得金額を指します。給与収入だけの場合、令和8年分は給与所得控除の最低保障額が74万円となるため、給与収入136万円以下であれば、給与所得は62万円以下になります。
例えば、親族に給与収入がある場合は、給与収入から給与所得控除を差し引いて所得を計算します。年金収入や不動産所得など、給与以外の収入がある場合には計算が異なるため、収入額だけで扶養の可否を判断しないようにしましょう。
配偶者控除・扶養控除の所得基準
日本年金機構が2026年6月17日に公表した「令和8年度税制改正による公的年金等に係る主な改正事項」では、配偶者や扶養親族などの所得要件の変更が示されています。
- 配偶者控除:配偶者の合計所得金額が62万円以下であることなど、所定の要件を満たす場合に対象となります。
- 配偶者特別控除:配偶者の合計所得金額が62万円を超え95万円以下の場合も、ほかの要件を満たせば対象となる可能性があります。
- 扶養控除:扶養親族の合計所得金額が62万円以下であることなどが基本的な要件です。
- 特定親族特別控除:19歳以上23歳未満の親族などについて、所得金額に応じた控除が適用される場合があります。
これらは受給者本人の所得条件や親族の年齢、生活費の負担状況などによって適用の可否が変わります。また、令和8年分の改正によって新たに控除要件を満たした人が所得税の控除を受ける場合、原則として確定申告が必要になると日本年金機構は案内しています。
【令和8年分と令和9年分を比較】年金額の基準と提出対象の変更点
扶養親族等申告書で特に混同しやすいのが、「申告書が送られる年金額の基準」と「実際に所得税が源泉徴収される年金額の基準」、そして扶養親族自身の所得要件です。これらは別の基準です。
日本年金機構が公表している各年分の送付対象基準を比較すると、次のようになります。金額は、老齢または退職を支給事由とする年金の年間額を示しています。
| 対象年分 | 65歳未満 | 65歳以上 | 主な変更点 |
|---|---|---|---|
| 令和7年分まで | 108万円以上 | 158万円以上 | 従来の所得税の源泉徴収基準 |
| 令和8年分 | 155万円以上 | 205万円以上 | 税制改正に伴い送付対象の基準を変更 |
| 令和9年分 | 98万円以上 | 148万円以上 | 住民税の控除を受ける人にも提出対象を拡大 |
この表は申告書の送付対象基準を比較したものです。令和8年度税制改正では、所得税の源泉徴収対象とならない年金額も引き上げられ、65歳以上は214万円未満、65歳未満は164万円未満となりました。したがって、令和8年分の送付基準である205万円・155万円と、改正後の源泉徴収基準である214万円・164万円は、同じ意味ではありません。
令和9年分から住民税の申告対象が広がる
令和9年分の申告書は、2026年9月7日から日本年金機構による送付が順次始まっています。従来は所得税の源泉徴収対象者が中心でしたが、今後は住民税の控除を受ける人も提出対象となるため、年金額が比較的少ない人にも案内が届く場合があります。
65歳以上の場合、令和9年分の送付基準は148万円以上、65歳未満の場合は98万円以上です。ただし、住民税の非課税限度額は住所地の自治体や級地区分によって異なります。日本年金機構は住民税の課税対象となる可能性がある人に案内を送付する仕組みとしているため、案内が届いたら、実際にどの控除を申告する必要があるかを確認してください。
この変更は、所得税がかからない人にも住民税の控除手続きを案内できるようにするものです。所得税の源泉徴収がないことと、住民税の申告が不要であることは、必ずしも同じではありません。
【書き方・記入例】扶養親族等申告書で間違えやすい項目
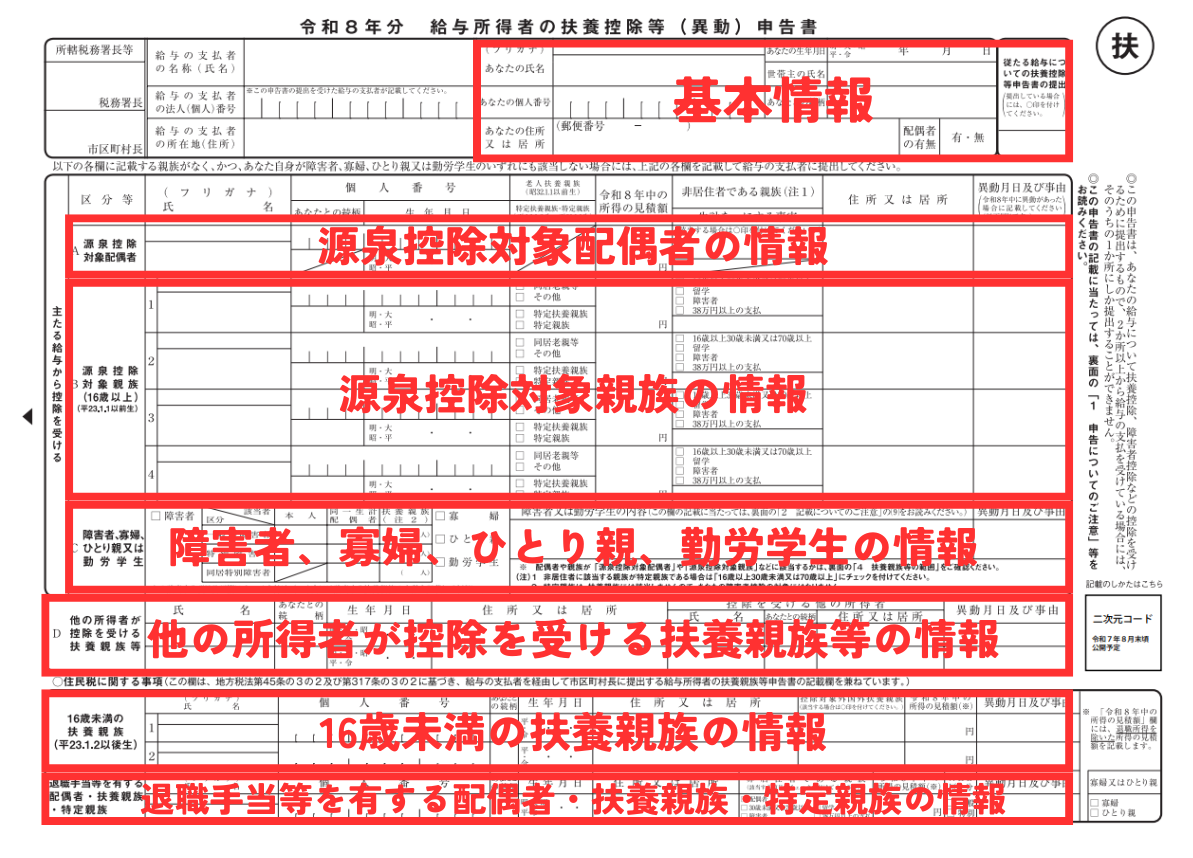
紙の申告書を記入する場合は、まず本人の情報を確認し、控除対象となる配偶者や親族がいる場合に、それぞれの欄を記入します。日本年金機構は、記入方法について令和8年分・令和9年分それぞれの手引きや記入例を公開しています。
本人欄と配偶者欄
本人欄では、氏名、生年月日、住所、電話番号などを記入します。障害者控除や寡婦・ひとり親控除などに該当する場合は、該当する区分を確認して記入してください。
配偶者欄では、氏名、続柄、生年月日、所得の見積額などを確認します。配偶者が年金を受け取っている場合、年金の収入額をそのまま所得金額として記入するわけではありません。公的年金等控除などを考慮して所得を計算する必要があります。
扶養親族欄で確認すること
子や親などの親族を申告する場合は、続柄、生年月日、同居・別居の区分、所得の見積額、障害者区分など、該当する項目を確認します。19歳以上23歳未満の親族については、特定親族特別控除などの対象となる可能性があるため、年齢と所得の両方を確認してください。
国外に居住する配偶者や親族を控除対象とする場合には、親族関係書類などの添付書類が必要になることがあります。必要書類は居住状況や親族の区分によって異なるため、該当する人は日本年金機構の記入要領を確認してください。
前年から変更がない場合も確認が必要
前年に申告書を提出した人には、前年の申告内容が印字された書類が送られる場合があります。変更がなければ、案内に従って「前年から変更なし」の項目に丸を付け、氏名を記入するなど、指定された手順で提出できます。押印は不要です。
ただし、配偶者や親族の所得、年齢、同居状況、障害者区分などに変更があれば、前年の情報をそのまま使わず、該当箇所を見直してください。年金額だけでなく、控除対象者の状況も毎年確認することが大切です。
【オンライン提出方法と提出期限】マイナポータルで手続きする流れ
扶養親族等申告書は、紙で郵送する方法のほか、マイナポータルを利用した電子申請にも対応しています。日本年金機構によると、対象者はスマートフォンやパソコンから手続きでき、電子申請で提出した場合は紙の申告書を重ねて提出する必要はありません。
オンライン提出に必要なもの
- 本人のマイナンバーカード
- 署名用電子証明書のパスワード
- マイナンバーカードに対応したスマートフォン、またはインターネットに接続できるパソコン
- パソコンを利用する場合は、マイナンバーカードの読み取り装置
- マイナポータルとねんきんネットの連携設定
電子申請の基本的な手順
- マイナポータルの利用準備を行い、必要なパスワードやアプリの設定を確認する。
- マイナポータルからねんきんネットにログインする。
- 対象となる年金を選択し、扶養親族等申告書の入力画面に進む。
- 本人、配偶者、扶養親族などの情報を確認・入力する。
- 内容を確認して電子署名を付与し、申請を完了する。
- 受付状況や申告内容を確認し、必要があれば訂正手続きを行う。
ただし、旧法の老齢年金を受給している人や、国外に居住する配偶者・親族を控除対象として申告する人など、電子申請の対象外となる場合があります。その場合は紙の申告書を使用してください。
提出期限は年分ごとに確認する
令和8年分の申告書について、日本年金機構が2025年9月に案内した提出期限は2025年10月31日でした。この期限はすでに過ぎていますが、期限後の提出が一律に認められなくなるわけではありません。
日本年金機構は、令和8年分の申告書を提出していない人の一部に対して、2026年2月6日に再度のお知らせを送付しています。控除に該当する人が後から申告書を提出した場合、2026年の最初の年金支払いまでさかのぼって源泉徴収税額を再計算すると案内しています。
一方、令和9年分については2026年9月7日から順次送付されています。提出期限は手元の案内に記載された日付を確認してください。電子申請を利用する場合も、受付完了まで確認しておくと安心です。
紙で提出する場合は、同封の返信用封筒を使用します。日本年金機構の案内では、普通郵便の切手代は110円とされています。申告書を紛失した場合などは、該当年分の様式を確認し、指定された方法で提出してください。
【未提出だとどうなる?】公的年金の源泉徴収税額と住民税への影響
扶養親族等申告書を提出しない場合、配偶者控除や扶養控除など、申告書を通じて適用する控除が年金からの源泉徴収に反映されず、所得税が多く差し引かれる可能性があります。ただし、未提出だからといって、必ず追加の税金が発生するわけではありません。
公的年金の源泉徴収税額はどう計算される?
公的年金の源泉徴収税額は、年金の支給額から所定の控除額などを差し引いて計算した課税対象額を基に算出されます。扶養親族等申告書を提出すると、対象となる配偶者控除や扶養控除などが源泉徴収の計算に反映される場合があります。
所得税の源泉徴収対象となる年金額は、令和8年分では65歳未満が155万円以上、65歳以上が205万円以上という送付基準が設けられていました。その後、2026年度税制改正によって源泉徴収の対象外となる年金額が引き上げられ、65歳未満は164万円未満、65歳以上は214万円未満となりました。
さらに、2026年11月までの年金支払いでは改正前の基礎的控除額を用いて源泉徴収し、12月の支払い時に改正後の基準で年間税額を計算して精算する仕組みが日本年金機構から公表されています。精算の結果、還付が発生する場合もあります。
未提出でも確定申告で精算できる場合がある
年金から差し引かれる税額は、最終的な所得税額そのものではなく、あくまで源泉徴収による前払いに当たります。扶養親族等申告書を提出できなかった場合でも、確定申告によって適用できる控除を申告し、税額を精算できる場合があります。
ただし、確定申告が必要かどうかは、年金以外の所得、源泉徴収された税額、適用する控除などによって異なります。還付を受けられる可能性がある場合でも、自動的にすべての税額が戻るとは限りません。
住民税の手続きも別途確認する
令和9年分からは、住民税の控除を受ける場合にも扶養親族等申告書の提出対象が広がります。年金から所得税が差し引かれていない人でも、住民税の控除に関する申告が必要になる場合があるためです。
住民税の非課税限度額や課税条件は自治体によって異なります。申告書が届かない場合や、所得税の源泉徴収対象外で住民税の扱いが分からない場合は、住所地の市区町村に確認してください。年金の源泉徴収については日本年金機構、所得税の申告については税務署が相談先となります。
【扶養親族等申告書】に関するよくある質問(FAQ)
Q1:扶養親族等申告書は、扶養する家族がいなくても提出する必要がありますか?
A1:必ずしも必要ではありません。本人が障害者・寡婦などの控除対象に該当せず、控除対象となる配偶者や親族などもいない場合は、提出不要となることがあります。ただし、令和9年分は住民税の控除に関する提出対象も広がるため、届いた案内を確認してください。
Q2:扶養親族の所得要件は58万円以下ですか、62万円以下ですか?
A2:令和7年分は58万円以下でしたが、2026年12月1日に施行される改正は令和8年分から適用され、原則として62万円以下になります。令和8年分の申告書に旧基準が記載されている場合でも、改正後の取り扱いを確認してください。新たに控除対象となった人は、原則として確定申告が必要です。
Q3:令和8年分の提出期限を過ぎてしまいました。今からでも提出できますか?
A3:期限後でも提出できる場合があります。日本年金機構は、提出が遅れた場合もなるべく早く提出するよう案内しており、提出後に源泉徴収税額を再計算する場合があります。控除の適用や還付の可否については、申告状況に応じて確認してください。
Q4:オンラインで提出した場合、紙の申告書も送る必要がありますか?
A4:電子申請が正常に完了していれば、紙の申告書を重ねて提出する必要はありません。ただし、国外居住の親族を申告する場合など、電子申請の対象外となるケースがあります。受付状況を確認し、必要に応じて紙の手続きを行ってください。
Q5:令和9年分からは、年金額が148万円以上なら必ず申告書を提出するのですか?
A5:65歳以上で148万円以上という金額は、令和9年分の申告書の送付対象となる基準の一つです。送付対象であっても、控除に該当しない場合は提出不要となることがあります。年金額だけで判断せず、住民税の控除や本人・親族の状況を確認してください。
まとめ:2026年は所得要件と令和9年分の提出範囲を確認
扶養親族等申告書は、公的年金から差し引かれる所得税や、配偶者控除・扶養控除などに関係する重要な書類です。2026年は所得要件が58万円以下から62万円以下へ変更され、令和9年分からは住民税の控除を受ける人にも提出対象が広がります。
令和8年分の提出期限は2025年10月31日でしたが、未提出の場合でも、控除に該当するなら日本年金機構に相談し、速やかに手続きを確認してください。令和9年分の申告書が届いた人は、案内に記載された提出期限、控除対象者の所得、同居・別居の状況などを確認し、紙または電子申請で手続きを進めましょう。
特に押さえておきたいのは、年金額の基準、扶養親族の所得要件、所得税と住民税の申告対象はそれぞれ別のルールだという点です。日本年金機構の最新案内と国税庁の税制改正情報を照らし合わせ、自分の年分に適用される基準に沿って判断することが、申告漏れや税額の誤認を防ぐ近道です。 (出典: 扶養 親族 等 申告 書(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
